Die gute Nachricht steht gleich am Anfang des Jahresgutachtens 2026/27: Deutschland wächst wieder. Der Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung erwartet für 2026 ein reales Plus von 1,3 Prozent und für 2027 von 1,0 Prozent. Doch was nach einer konjunkturellen Entwarnung klingt, eröffnet aus Sicht des Risikomanagements eine unbequeme Bilanz. Die öffentlichen Haushalte sind auf einem Pfad, auf dem mehr Geld gebunden wird, als langfristig verlässlich zur Verfügung steht. Verteidigung, Zinsen, Sozialversicherung und Infrastruktur konkurrieren um fiskalische Spielräume, die unter veränderten Bedingungen schneller zusammenschrumpfen können als bislang angenommen.
Hinter dem Titel "Finanzpolitik vor harten Entscheidungen" steht eine vernetzte Risikolage: dauerhaft gebundene Ausgaben, schwaches Potenzialwachstum, volatile Energiepreise und ein enger Anpassungsspielraum. Für professionelle Risikoanalysen sind deshalb weniger einzelne Punktwerte als die Wechselwirkungen zwischen Zinsen, Schuldenstand, Demografie, Abgaben und Produktivität entscheidend.
Das Gutachten enthält dazu Szenarioprojektionen, modellgestützte Folgenabschätzungen, Sensitivitätsrechnungen und empirische Schockanalysen. Es ist keine probabilistische Gesamtrisikorechnung. Gerade dieser Unterschied macht es für die Praxis so wertvoll: Die Ergebnisse liefern belastbare Anker für Stressszenarien – aber noch keine Wahrscheinlichkeitsverteilung zukünftiger Schäden.
Die Konjunktur trägt – aber auf einer schmalen Grundlage
Die Konjunkturerholung entsteht nicht aus einem breit angelegten Investitionsboom. Vor allem Exporte und Staatskonsum stabilisieren die Nachfrage, während private Konsumausgaben und Unternehmensinvestitionen schwach bleiben. Der Rat erwartet für 2026 eine Inflationsrate von 2,8 Prozent; 2027 soll sie auf 3,3 Prozent steigen. Höhere Energieimportpreise reduzieren zudem die heimische Kaufkraft stärker, als das reale BIP-Wachstum allein erkennen lässt. Für die Risikoanalyse heißt das: Eine positive Wachstumszahl und eine robuste Ertragsbasis sind keineswegs dasselbe.
Der Iran-Krieg und Störungen der Straße von Hormus setzen Energiepreise und Lieferketten unter Druck. Höhere Zinsen und schwache Investitionen verschärfen die Unsicherheit. Staatsausgaben stabilisieren heute die Nachfrage, führen aber zu langfristigen Verpflichtungen. Ihr Nutzen hängt davon ab, ob daraus nachweisbare Produktivitäts- und Sicherheitsgewinne entstehen.
Globale Minderausgaben: Der unsichtbare Risikoposten
Besonders aufschlussreich für Risikoanalysten ist der Blick auf sogenannte Globalansätze in der Finanzplanung des Bundes. Dahinter verbergen sich pauschal veranschlagte Mehr- oder Minderausgaben, die noch keinen konkreten Einzelpositionen zugeordnet sind. Der Saldo dieser Globalansätze verschlechtert sich nach den Angaben des Rates von 8,8 Milliarden Euro im Jahr 2026 auf 72,1 Milliarden Euro im Jahr 2030 – dann 11,3 Prozent der geplanten Ausgaben. Im Finanzplan ist für 2030 ein Handlungsbedarf von rund 48 Milliarden Euro als globale Minderausgabe ausgewiesen. Das sind allerdings keine beschlossenen oder nachweislich realisierten Einsparungen.
Der Rat unterscheidet erfahrungsgemäß nicht abfließende Mittel – den mit 1,5 Prozent der Ausgaben angesetzten "Bodensatz" – von politisch erst zu schließenden Finanzierungslücken. Ein negativer Pauschalansatz ist keine verwirklichte Maßnahme. Wer ihn als gesicherte Entlastung bewertet, unterschätzt die Exposition des Haushalts.
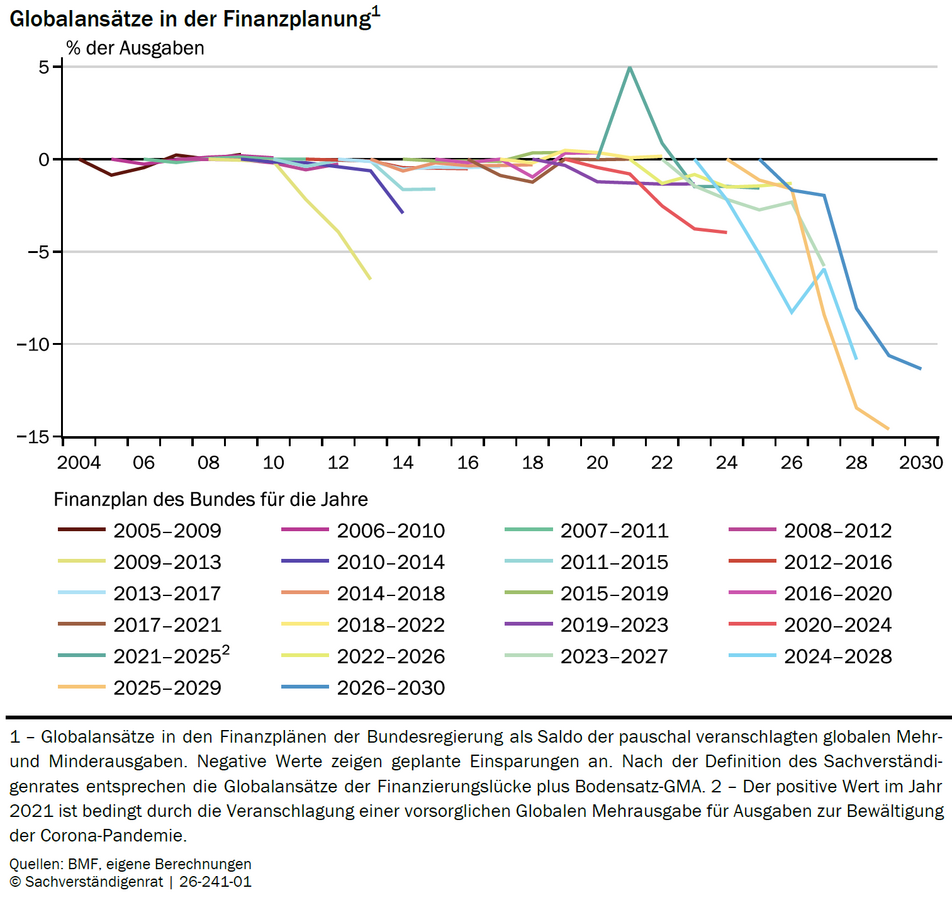 Abb. 01: Globalansätze in der Finanzplanung – pauschale Minderausgaben ersetzen keine konkretisierte Konsolidierung. [Quelle: Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung (2026): Finanzpolitik vor harten Entscheidungen. Jahresgutachten 2026/27, November 2026, Abb. 36, S. 95]
Drei Pfade in die Zukunft – und keiner ist bequem
Die langfristigen Projektionen bis 2040 bilden das analytische Herz des Gutachtens. Der Rat untersucht drei Wege für die weitere Kreditfinanzierung von Verteidigungsausgaben: eine schnelle Rückführung der Sonderregel, eine langsamere Rückführung und ihre dauerhafte Nutzung. In allen drei Fällen werden die Ausgaben unter expliziten Annahmen fortgeschrieben, ohne bereits zusätzliche Konsolidierungsmaßnahmen als umgesetzt zu behandeln. Das Gutachten betont ausdrücklich: Eine solche Projektion ist keine Prognose und die Szenarien sind keine Eintrittswahrscheinlichkeiten.
Bei dauerhaft fortgesetzter Sonderkreditfinanzierung könnte die Maastricht-Schuldenquote 2040 rund 97,6 Prozent des BIP erreichen. Die Finanzierungslücke im Kernhaushalt bliebe dennoch bei etwa 2,7 Prozent des BIP. Bei einer schnellen Rückführung der Ausnahme fällt die Schuldenquote auf rund 77,5 Prozent, während der zu schließende Finanzierungsbedarf auf etwa 4,8 Prozent des BIP wächst. Der langsamere Rückführungspfad führt 2040 zu einer Lücke von rund 4,6 Prozent des BIP und einer Schuldenquote von ungefähr 85 Prozent. Niedrigere Verschuldung und kurzfristig geringerer Konsolidierungsdruck sind also keine gleichzeitigen Gratisgewinne.
Für die Entscheidung sind die Zielgrößen zu trennen: jährliche Finanzierungslücke, Defizit, Schuldenquote, Zinslast und zukünftige Krisenhandlungsfähigkeit. Eine Strategie, die nur eine dieser Größen optimiert, kann das Gesamtrisiko verschärfen; schnelle Konsolidierung kann zudem kurzfristige Anpassungskosten erzeugen.
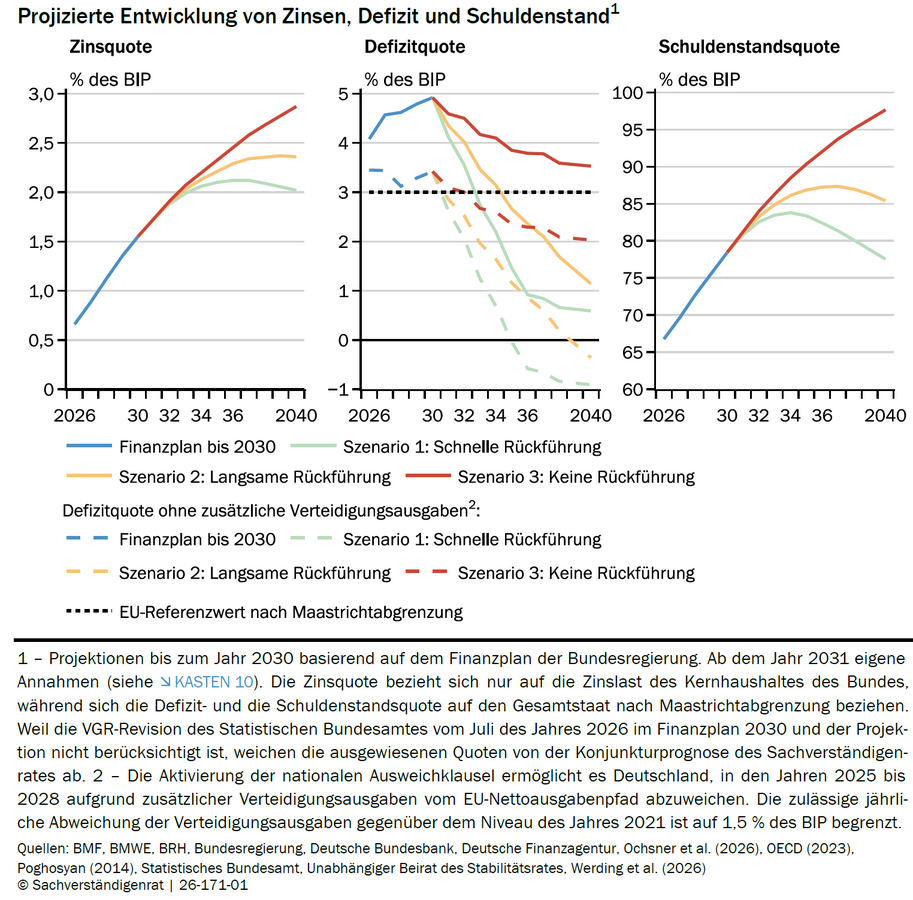 Abb. 02: Projizierte Entwicklung von Zinsen, Defizit und Schuldenstand in drei Rückführungsszenarien. [Quelle: Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung (2026): Finanzpolitik vor harten Entscheidungen. Jahresgutachten 2026/27, November 2026, Abb. 43, S. 108]
Sensitivitäten sind bedingte "Was-wäre-wenn"-Analysen
Die Sensitivitätsanalyse des Rates verdeutlicht, wie stark Annahmen über Wirtschaftswachstum und Zinsen die Projektion beeinflussen. Liegt das jährliche Potenzialwachstum um 0,5 Prozentpunkte höher, sinkt die Schuldenstandsquote im Szenario einer schnellen Rückführung bis 2040 um 3,22 Prozentpunkte des BIP, die Finanzierungslücke um 0,31 Prozentpunkte. Bei einem um 0,5 Prozentpunkte niedrigeren Potenzialwachstum steigt die Schuldenquote dagegen um 3,40 Prozentpunkte. Ein Zinsaufschlag von 0,5 Prozentpunkten erhöht die Finanzierungslücke je nach Rückführungsszenario um 0,25 bis 0,33 Prozentpunkte des BIP.
Die Autoren legen dabei eine wichtige Modellgrenze offen: In ihrer Projektion führt ein höheres Zinsniveau nicht zu einer höheren ausgewiesenen Schuldenquote, weil die Nettokreditaufnahme vorgegeben ist. Der zusätzliche Schuldendienst erhöht stattdessen die Finanzierungslücke. Das ist innerhalb des Rechenansatzes konsistent, aber kein Beleg dafür, dass Zinsrisiken die Verschuldung in der Realität nicht verändern könnten. Die Sensitivitäten sind bedingte "Was-wäre-wenn"-Analysen; sie sagen nichts darüber aus, mit welcher Häufigkeit die zugrunde liegenden Zinsschocks tatsächlich auftreten.
Risikoanalysten sollten deshalb die Unsicherheit von Zinsen, Wachstum und Steuereinnahmen transparent kalibrieren und ihre Abhängigkeiten modellieren. Stochastische Simulationen können daher in der Praxis die Szenarioprojektionen und Risikoanalysen ergänzen.
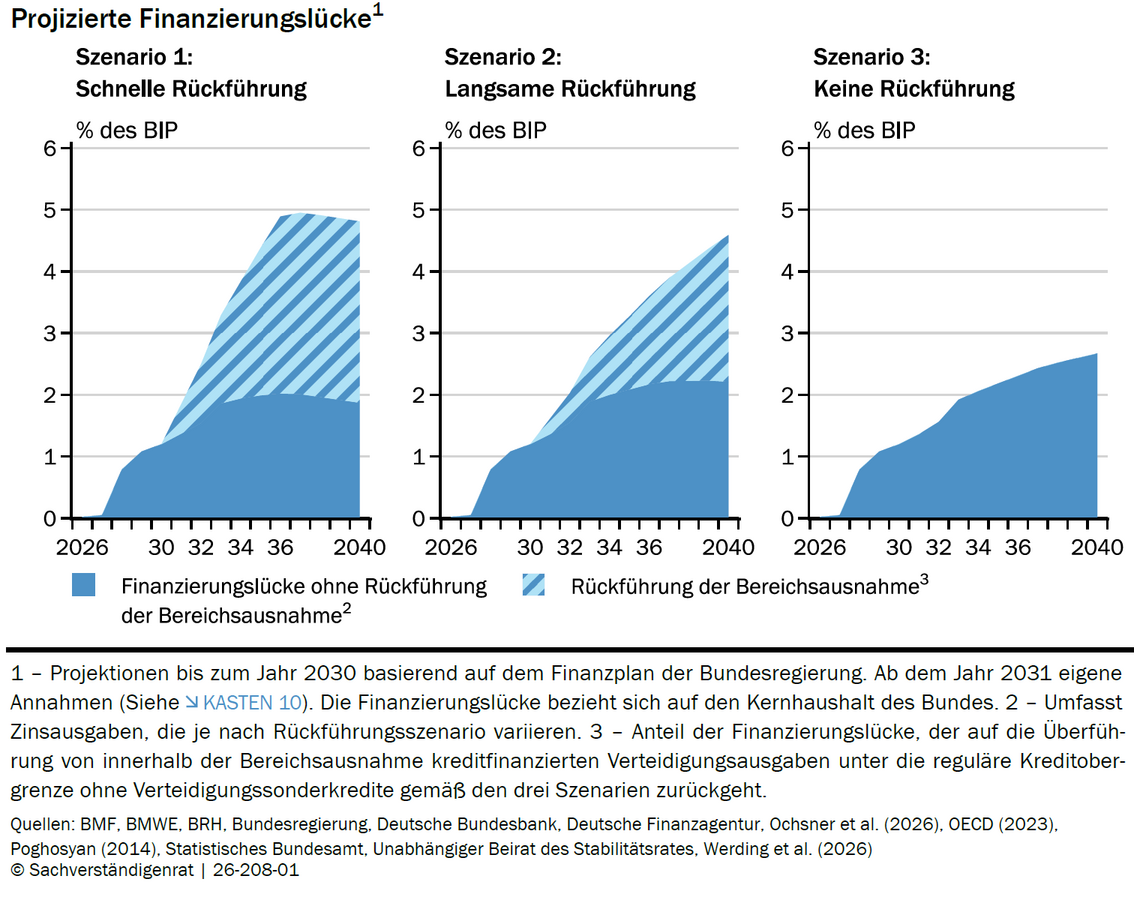 Abb. 03: Projizierte Finanzierungslücken im Bundeshaushalt bei schneller, langsamer und ausbleibender Rückführung der Bereichsausnahme. [Quelle: Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung (2026): Finanzpolitik vor harten Entscheidungen. Jahresgutachten 2026/27, November 2026, Abb. 44, S. 110]
Ein Haushaltsrisiko ist auch ein Governance-Risiko
Der Rat benennt politische Gegenwartspräferenzen, Defizitanreize und Partikularinteressen als Hindernisse einer langfristigen Priorisierung. Besonders gefährdet sind öffentliche Investitionen, weil ihre Kürzung sofort budgetwirksam wird, während die Schäden erst später sichtbar werden. Aus Sicht des Risikomanagements besteht die Gefahr einer scheinbar erfolgreichen Jahressteuerung bei wachsender Langfrist-Exposition.
Der Rat fordert deshalb eine stärkere evidenzbasierte Haushaltssteuerung, die systematische Nutzung von Evaluierungsergebnissen, unabhängige Fiskalüberwachung und einen besseren Schutz langfristiger Infrastrukturinvestitionen. Er sieht in dem diskutierten Katalog von Subventionsabbau, Transfer- und Sozialversicherungsreformen sowie steuerlicher Effizienzverbesserung ein rechnerisches Konsolidierungspotenzial von bis zu 2,2 Prozent des BIP. Dieses Potenzial schließt die projizierte Lücke nicht vollständig; zudem sind politische Umsetzbarkeit, Verteilungswirkungen und Verhaltensreaktionen gesondert zu prüfen.
Ein Minderheitsvotum macht den fachlichen Dissens sichtbar: Veronika Grimm fordert stärker verbindliche Ausgabendisziplin und eine ambitionierte Wachstumsagenda. Sie hält zusätzliche Steuererhöhungen bei umfassenden Reformen nicht für zwangsläufig. Für Risikoanalysen bedeutet dies: Politische Alternativen und normative Zielkonflikte offenlegen statt sie hinter präzisen Zahlen zu verstecken.
Produktivität: Das Risiko einer dauerhaft schwachen Steuerbasis
Der nationale Produktivitätsbericht im dritten Kapitel verweist auf beträchtliche und persistente Unterschiede zwischen Unternehmen. Innerhalb derselben Wirtschaftszweige ist ein Spitzenunternehmen in Deutschland typischerweise etwa 3,5- bis fünfmal so produktiv wie ein Unternehmen am unteren Rand der Produktivitätsverteilung. Der Abstand erklärt sich nicht allein aus Branchenunterschieden. Entscheidend sind auch Technologiediffusion, Wettbewerb, Innovation, Managementpraktiken und die Verteilung von Arbeit und Kapital zwischen Unternehmen.
Für die Staatsfinanzen sind diese Unterschiede strukturell wichtig: Langsame Technologiediffusion begrenzt die künftige Steuer- und Beitragsbasis. Künstliche Intelligenz kann Produktivität verbessern, entfaltet aber nur mit geeigneten Kompetenzen, Infrastruktur, organisatorischer Anpassung und Wettbewerb Breitenwirkung. Technisches Potenzial ist noch kein realisierter Wachstumsbeitrag.
Für Risikomanager in Unternehmen folgt daraus eine ergänzende Frage: Welche Geschäftsmodelle werden durch neue Technologien produktiver, und welche bleiben dauerhaft zurück? Welche Disruptionen gefährden in der Zukunft das eigenen Geschäftsmodell? Ein Risiko besteht nicht nur im Scheitern einer Innovation. Es besteht auch darin, dass der Abstand zum effizientesten Wettbewerber wächst und dadurch Erträge, Finanzierungskraft und Beschäftigung unter Druck geraten.
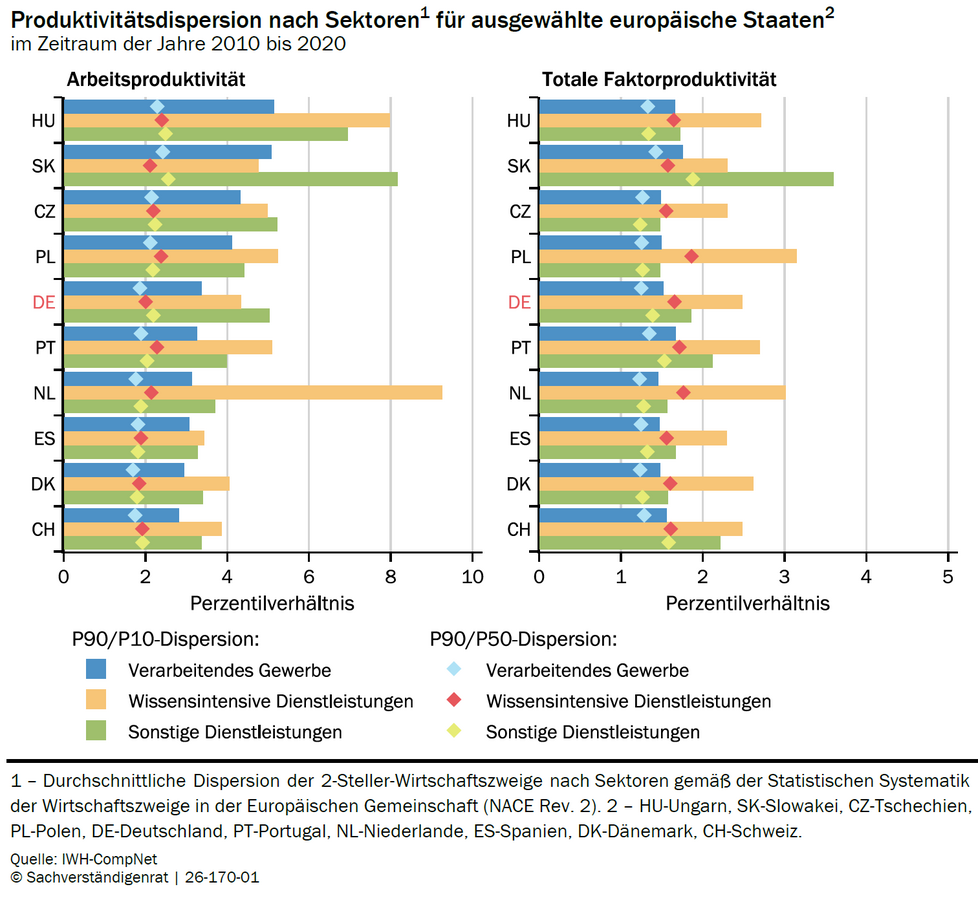 Abb. 04: Erhebliche Produktivitätsunterschiede zwischen Unternehmen in Deutschland und Europa. [Quelle: Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung (2026): Finanzpolitik vor harten Entscheidungen. Jahresgutachten 2026/27, November 2026, Abb. 56, S. 192]
Der Rhein als Lehrstück für vernetzte Risiken
Wie schnell eine physische Störung auf die Gesamtwirtschaft durchschlagen kann, illustriert eine eigenständige empirische Analyse zu niedrigem Rheinpegel. Rund 80 Prozent des deutschen Binnenschiffsverkehrs erfolgen über den Rhein; transportiert werden häufig Rohstoffe und Vorleistungen am Anfang industrieller Wertschöpfungsketten. Deshalb kann selbst ein Verkehrsträger mit begrenztem Anteil am gesamten Güterverkehr zu einem systemischen Engpass werden.
Der Rat untersucht diesen Übertragungskanal mithilfe eines strukturellen vektorautoregressiven Modells. Ein modellierter unerwarteter Rückgang der Binnenschifffahrt um 25 Prozent geht unmittelbar mit einer medianen Produktionsdämpfung von etwa 1,8 Prozent bei Vorleistungsgütern und 2,2 Prozent bei Investitionsgütern einher. Erzeuger- und Verbraucherpreise steigen zunächst ebenfalls. Die kurzfristigen Ergebnisse sind statistisch abgesichert, unterliegen jedoch den Annahmen zur Schockidentifikation und zur Reihenfolge der Variablen im Modell.
Dürre ist in diesem Beispiel nicht nur ein Klimarisiko, Niedrigwasser nicht nur ein Transportproblem. Folgen reichen von geringerer Kapazität über Kostenanstiege bis zu Produktionsausfällen. Für ein Risk Assessment bieten sich Wirkungsnetze, Bow-Tie-Analysen und quantitative Stressszenarien an, die Umleitungen und Lagerbestände als risikomindernde Faktoren berücksichtigen.
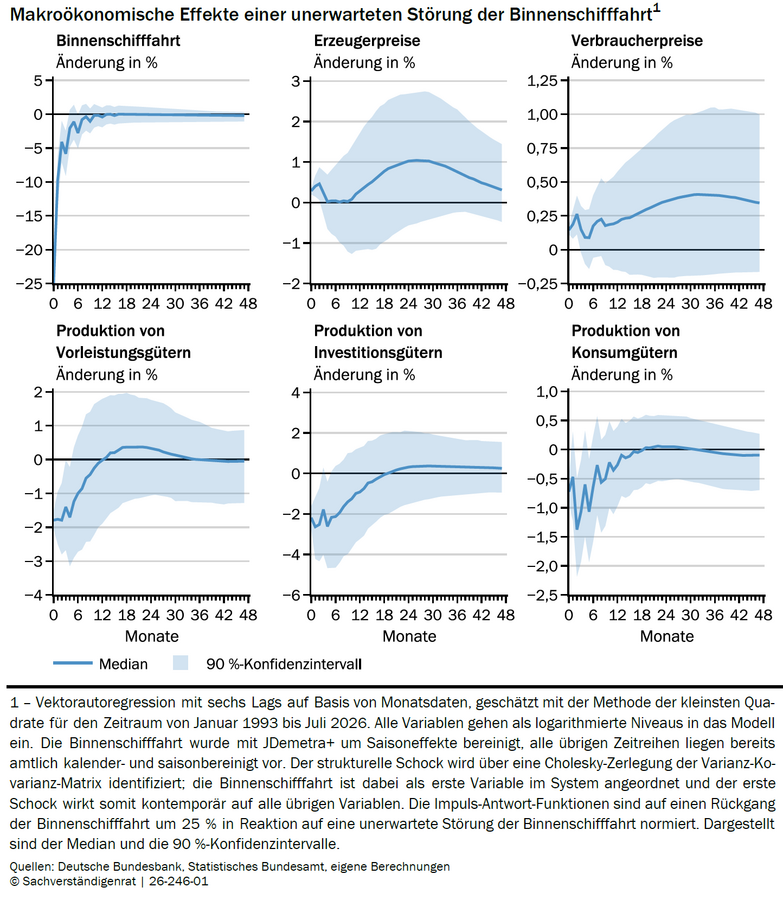 Abb. 05: Makroökonomische Effekte einer unerwarteten Störung der Binnenschifffahrt – modellierte Impuls-Antwort-Funktionen. [Quelle: Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung (2026): Finanzpolitik vor harten Entscheidungen. Jahresgutachten 2026/27, November 2026, Abb. 16, S. 45]
Sozialabgaben: Die langsamste Krise ist oft die teuerste
Besonders eindringlich ist die langfristige Projektion des Gesamtsozialversicherungsbeitragssatzes. Für 2026 liegt er laut Gutachten bei 42,3 Prozent der beitragspflichtigen Einkommen. Unter geltendem Recht steigen die Modellwerte auf 45,4 Prozent im Jahr 2030 und 49,7 Prozent im Jahr 2040. Das ist kein plötzliches Ereignis, sondern ein gradueller Risikotreiber mit erheblichen Folgewirkungen: höhere Arbeitskosten, geringere Nettolöhne, schwächere Erwerbsanreize und ein verschärfter Verteilungskonflikt zwischen Generationen.
Modellgestützt schätzt der Rat, dass der Beitragsanstieg das BIP bis 2035 gegenüber einer Entwicklung mit konstantem Beitragssatz um rund 0,5 bis 0,9 Prozent dämpfen könnte. Die Größenordnung beruht auf konkreten Modellannahmen und ist keine zwangsläufig eintretende Wirkung. Gleichwohl verdeutlicht sie einen zentralen Verstärkungsmechanismus: Steigende Sozialbeiträge können Wachstum dämpfen; schwächeres Wachstum macht die Finanzierung einer umlagebasierten Absicherung wiederum schwieriger.
Langsame Risiken brauchen lange Zeithorizonte. Eine ausschließlich drei- oder fünfjährige Planung kann Belastungen ausblenden, die heute bereits rechtlich angelegt sind. Demografische und sozialrechtliche Expositionen sollten daher kohortenspezifisch und in langfristigen Szenarien bewertet werden.
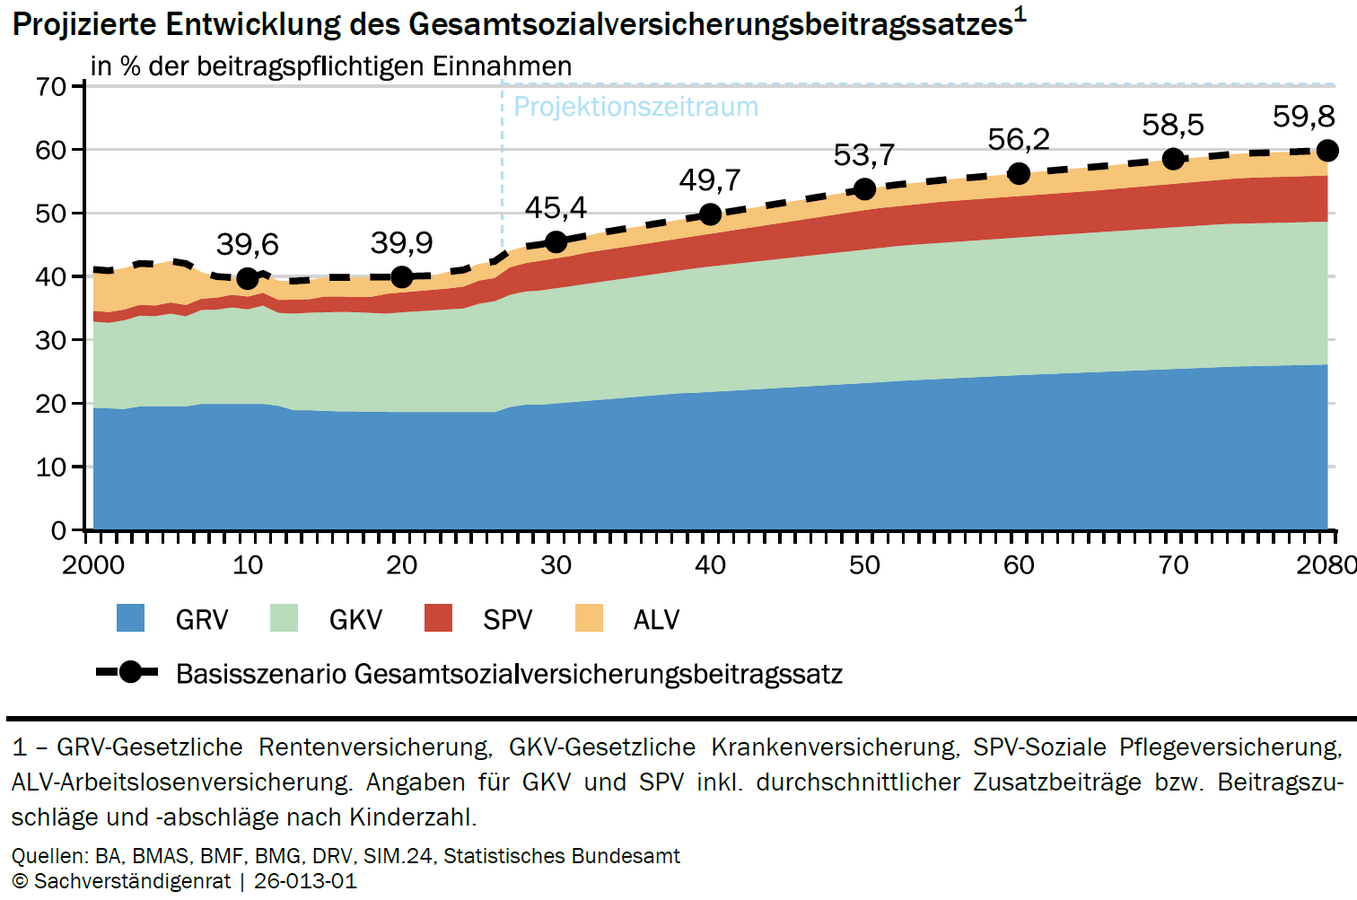 Abb. 06: Projektion des Gesamtsozialversicherungsbeitragssatzes unter geltendem Recht. [Quelle: Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung (2026): Finanzpolitik vor harten Entscheidungen. Jahresgutachten 2026/27, November 2026, Abb. 76, S. 264]
Gesundheit und Pflege: Hoher Bedarf trifft begrenzte Finanzierung
Die gesetzliche Krankenversicherung zeigt, wie stark sich Ausgaben und Einnahmen auseinanderentwickeln können. Zwischen 2005 und 2025 stiegen die realen Leistungsausgaben laut Gutachten um etwa 64 Prozent, die beitragspflichtigen Einnahmen dagegen nur um knapp 31 Prozent. Der durchschnittliche Beitragssatz dürfte 2026 bei 17,5 Prozent liegen und im Szenario geltenden Rechts bis 2040 auf rund 19,8 Prozent steigen. Krankenhausbehandlungen und Arzneimittel zählen zu den wichtigen Ausgabentreibern; auch institutionelle Fehlanreize und fehlende Steuerungsmöglichkeiten werden diskutiert.
Im Bereich der Pflegeversicherung wird die Lage noch komplexer. Rund sechs Millionen Menschen waren 2024 nach sozialrechtlicher Definition pflegebedürftig. Die Leistungen wurden in den vergangenen Jahren ausgeweitet; künftig dürfte die demografische Alterung den Ausgabendruck stärker bestimmen. Der Rat diskutiert neben zielgenauerer Leistungsgewährung eine kohortenspezifische Kapitaldeckung. Reformen, die den Beitragssatz stabilisieren, verändern aber zwangsläufig auch die Verteilung von Kosten, Eigenanteilen und Leistungsansprüchen.
Risikoanalysten sollten Beitragssätze, Leistungsniveau, private Eigenanteile und Beschäftigungswirkungen gemeinsam betrachten. Die Reformoptionen sind nicht nur technisch, sondern auch verteilungspolitisch umstritten. Zielkonflikte und das Spektrum fachlicher Positionen gehören deshalb sichtbar in jede Entscheidungsunterlage.
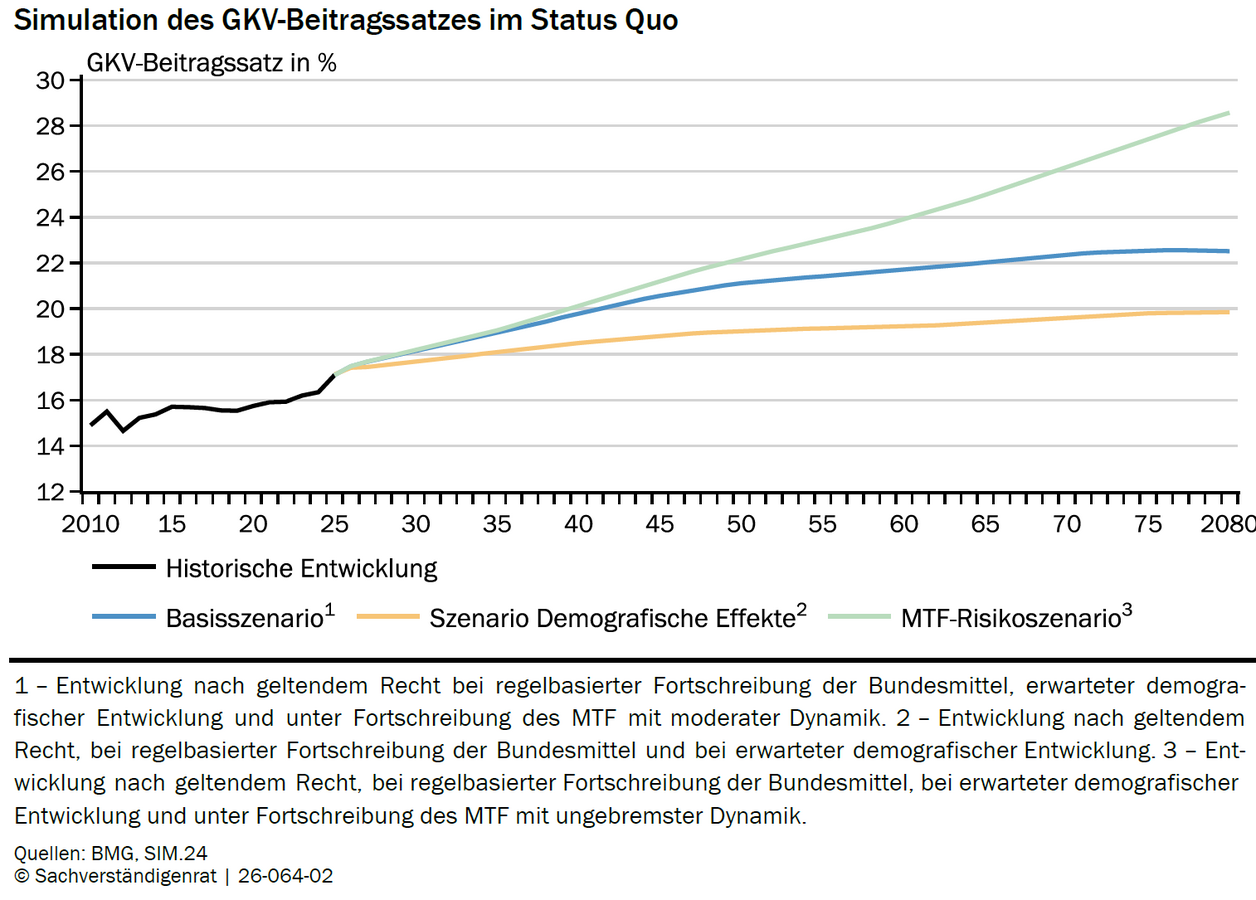 Abb. 07: Simulation des GKV-Beitragssatzes im Status quo unter alternativen Annahmen. [Quelle: Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung (2026): Finanzpolitik vor harten Entscheidungen. Jahresgutachten 2026/27, November 2026, Abb. 94, S. 333]
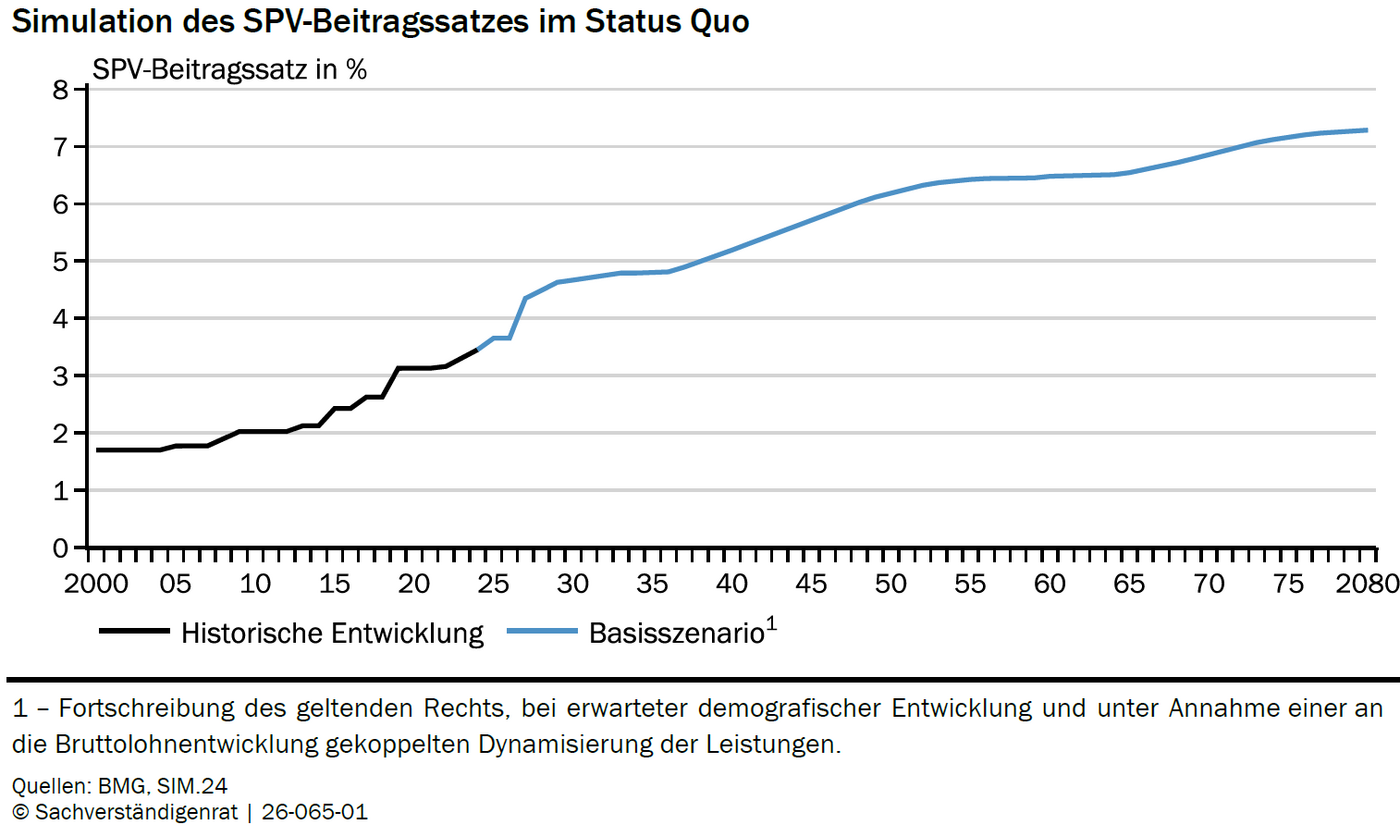 Abb. 08: Simulation des Beitragssatzes zur sozialen Pflegeversicherung im Status quo. [Quelle: Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung (2026): Finanzpolitik vor harten Entscheidungen. Jahresgutachten 2026/27, November 2026, Abb. 114, S. 402]
Was Risikomanager aus dem Gutachten ableiten sollten
Das Gutachten liefert keinen aggregierten "Value at Risk" oder "Expected Shortfall" für Deutschland, wohl aber ein Gerüst für integrierte Analysen: finanzielle Verpflichtungen erfassen, Risikotreiber und Abhängigkeiten modellieren, alternative Handlungen definieren, Szenarien über lange Zeiträume rechnen und ihre Empfindlichkeit gegenüber Annahmen testen.
Zuerst sind Bestands- und Stromgrößen zu trennen: Schuldenquote, jährliches Defizit und Finanzierungslücke messen Verschiedenes. Ebenso strikt müssen Basispfad, Stressszenario und geplante Maßnahme unterschieden werden. Nicht realisierte Einsparungen dürfen nicht wie gesicherte Entlastungen modelliert werden.
Korrelationen sind entscheidend: Ein Energiepreisschock verändert Inflation, Zinsen, Unternehmensgewinne und Staatseinnahmen zugleich. Schwache Produktivität beeinflusst Löhne, Beiträge und Schuldentragfähigkeit. Entscheider sollten außerdem Risikotoleranzen festlegen: Welche Schuldendienstquote oder Finanzierungslücke ist tragbar, und welche Maßnahmen werden bei Grenzwertüberschreitungen ausgelöst? Neben Szenarien sind dafür bei geeigneter Datenlage probabilistische Simulationen und Frühwarnindikatoren sinnvoll.
Die eigentliche Botschaft des Gutachtens lautet, dass finanzpolitische Handlungsfähigkeit nicht durch die Fortsetzung gegenwärtiger Pläne garantiert ist. Risiken zu quantifizieren ist notwendig, aber nicht hinreichend. Entscheidend ist, ob aus den Erkenntnissen konkrete, überprüfbare und rechtzeitig wirksame Entscheidungen folgen.
Wesentliche Ergebnisse auf einen Blick
→ Die Konjunkturerholung bleibt auf Exporte und Staatsausgaben konzentriert; private Nachfrage ist schwach.
→ Drei Fiskalszenarien zeigen den Zielkonflikt zwischen Verschuldung und Konsolidierungsdruck bis 2040.
→ Gegenwartspräferenz, schwache Wirkungskontrolle und Investitionskürzungen erhöhen Governance-Risiken.
→ Produktivitätsunterschiede und langsame Diffusion digitaler Technologien begrenzen künftige Einnahmen.
→ Niedrigwasser am Rhein illustriert die Ausbreitung physischer Schocks auf Produktion und Preise.
→ Gesamtsozialversicherungsbeiträge könnten unter geltendem Recht 2040 knapp 50 Prozent erreichen.
→ Gesundheits- und Pflegefinanzen erfordern Reformen bei offen ausgewiesenen Verteilungskonflikten.
→ Risikomanager in Unternehmen sollten die Projektionen mit abhängigen Stresstests und Simulationen ergänzen und die Auswirkungen auf das eigene Unternehmen analysieren.
Quelle
- Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung (2026): Finanzpolitik vor harten Entscheidungen, Jahresgutachten 2026/27. Download