Eine neue BIS-Datenbank dokumentiert 568 staatlich ausgegebene bzw. autorisierte Währungen seit 1850. Für Risikomanager eröffnet die historische Perspektive einen Blick auf Risiken, die klassische FX-Modelle nur unvollständig erfassen: Redenomination, Regimebruch, Inflation, Vertragsunsicherheit und institutionellen Vertrauensverlust.
Währungen gehören zu den selbstverständlichsten Institutionen moderner Volkswirtschaften. Unternehmen kalkulieren in ihnen, Staaten verschulden sich in ihnen, Banken führen ihre Bilanzen in ihnen, Investoren bewerten Vermögenswerte in ihnen. Gerade diese Alltäglichkeit kann jedoch darüber hinwegtäuschen, dass Währungen historisch betrachtet keineswegs unveränderliche Institutionen sind.
Das BIS Working Paper "Gaining (and losing) currency: a global database of currencies, 1850–2026" liefert hierfür eine ungewöhnlich breite empirische Grundlage. Iñaki Aldasoro, Jon Frost, Rudraksh Kansal und Catherine Schenk haben eine globale Datenbank mit 568 Währungen aus sechs Kontinenten zusammengestellt. Nur 163 davon waren im Oktober 2026 noch in Umlauf. 405 Währungen sind im Untersuchungszeitraum bereits wieder verschwunden. Die mediane Lebensdauer einer Währung beträgt gerade einmal 33 Jahre.
Für Risikomanager ist diese lange historische Perspektive besonders relevant. Sie erweitert den üblichen Blick auf Wechselkurs-, Zins- oder Inflationsrisiken um eine fundamentalere Dimension: das Risiko, dass die monetäre Einheit selbst verändert, reformiert, ersetzt oder in eine andere Währungsordnung überführt wird.
Währungen sind keine Naturkonstanten
Eine Währung erscheint im täglichen Wirtschaftsleben häufig wie eine stabile Maßeinheit. Doch anders als Meter oder Kilogramm misst sie keinen objektiven physikalischen Wert. Ihr Wert basiert auf gesellschaftlicher Akzeptanz, institutioneller Glaubwürdigkeit und der Erwartung, dass sie auch künftig als Zahlungsmittel und Recheneinheit akzeptiert wird.
Genau darin liegt ein für das Risikomanagement zentraler Punkt: Währungsstabilität ist letztlich eine Vertrauensfrage. Das Vertrauen richtet sich nicht nur auf Preisstabilität, sondern auf die Institutionen hinter der Währung, auf Fiskalpolitik, Zentralbank, politische Ordnung und letztlich auf die Stabilität des Staates selbst. Die Autoren betonen entsprechend die enge historische Verbindung zwischen moderner Staatlichkeit und territorialen Währungen. Seit dem 19. Jahrhundert wurden nationale Währungen zu einem Instrument staatlicher Souveränität, fiskalischer Autorität und nationaler Identität.
Damit unterscheidet sich Währungsrisiko grundsätzlich von einer rein marktpreisorientierten Betrachtung des Wechselkursrisikos. Ein Wechselkurs kann sich verändern, während die zugrunde liegenden monetären Einheiten bestehen bleiben. Ein Währungswechsel verändert dagegen potenziell die Einheit, in der Verträge, Forderungen, Verbindlichkeiten, Sicherheiten, Preise und Bilanzpositionen definiert sind.
Von 67 auf 192 – und wieder zurück
Die langfristige Entwicklung ist bemerkenswert. 1850 existierten weltweit etwa 67 Währungen. Danach nahm ihre Zahl kontinuierlich zu. Der Erste Weltkrieg und der Zerfall des Osmanischen, des österreichisch-ungarischen und des russischen Reichs erzeugten neue Staaten – und damit neue Währungen. Einen weiteren kräftigen Schub brachte die Dekolonisation nach dem Zweiten Weltkrieg.
Den historischen Höchststand erreichte die Zahl der Währungen 1994 mit 192. Wesentlicher Treiber war der Zerfall der Sowjetunion und die Entstehung neuer Staaten in Osteuropa und Zentralasien. Danach kehrte sich der Trend um. Bis 2026 sank die Zahl auf 163. Maßgeblich hierfür war insbesondere die Einführung des Euro, durch den 23 zuvor bestehende Währungseinheiten ersetzt wurden.
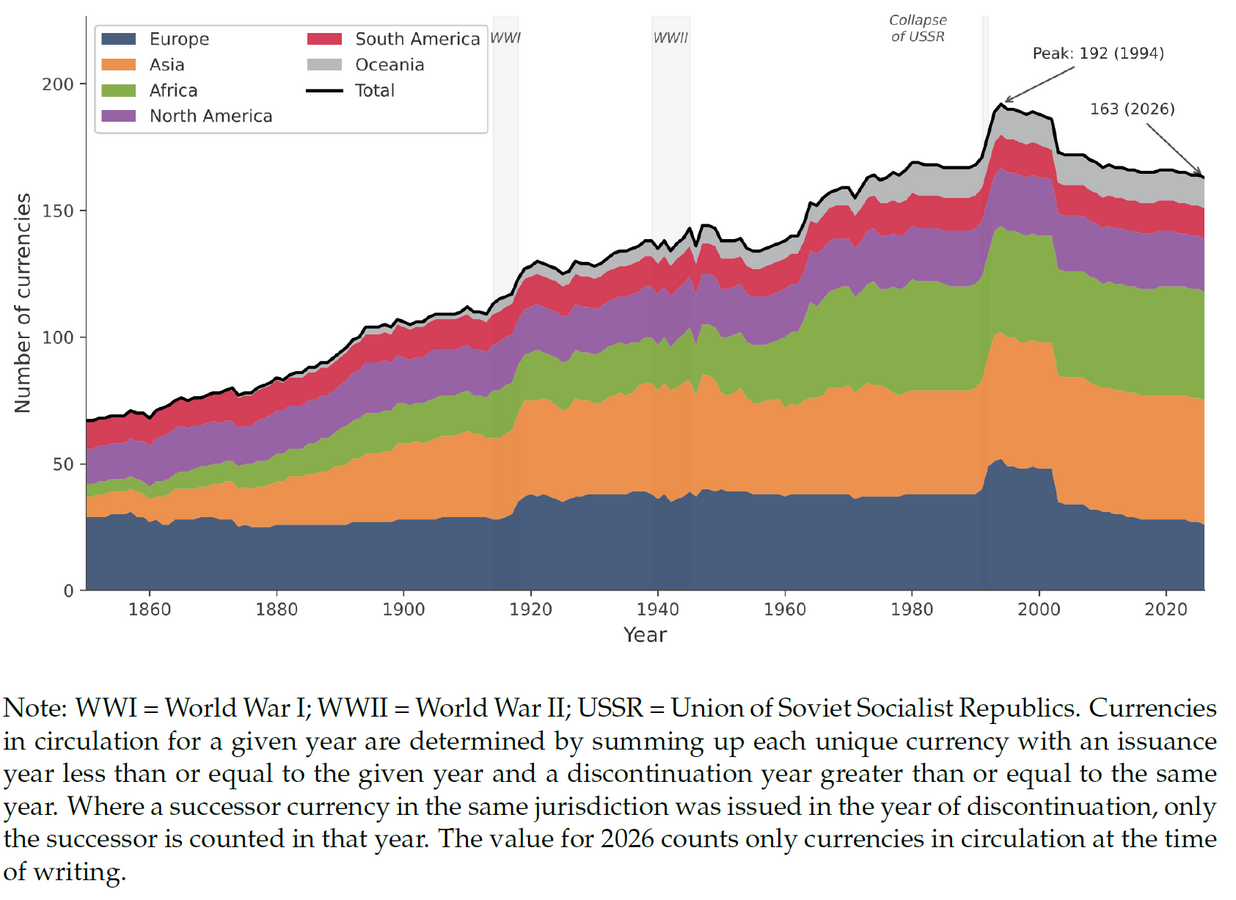 Abb. 01: Entwicklung der Zahl umlaufender Währungen weltweit von 1850 bis 2026: [Quelle: Aldasoro / Frost / Kansal / Schenk (2026): Gaining (and losing) currency: a global database of currencies, 1850–2026, BIS Working Papers No 1392, Figure 2, S. 17]
Die Abbildung macht sichtbar, dass die globale Währungslandschaft eng mit den großen politischen Zäsuren verbunden ist. Staatliche Neuordnung lässt neue Währungen entstehen; politische und wirtschaftliche Integration reduziert ihre Zahl.
Für Szenarioanalysen ist diese Beobachtung relevant. Währungsrisiko sollte nicht ausschließlich aus historischen Wechselkursverteilungen abgeleitet werden. Gerade politische Strukturbrüche – Sezessionen, Staatszerfall, Währungsunionen, Kriege oder fundamentale Regimewechsel – können diskontinuierliche monetäre Veränderungen erzeugen, für die klassische Value-at-Risk-Modelle nur begrenzt geeignet sind.
Währungen werden politisch geboren
Die Autoren klassifizieren sowohl die Entstehung als auch das Ende einer Währung anhand von sieben Kategorien. Dazu zählen Unabhängigkeit, Zusammenschluss politischer Einheiten, Krieg oder Bürgerkrieg, Währungsunion, Inflationsverlust, Namens- oder Einheitenänderung sowie sonstige Gründe.
Der häufigste konkrete Anlass für die Einführung einer neuen Währung ist die politische Unabhängigkeit eines Territoriums. 156 der insgesamt 568 erfassten Währungen – rund 28 Prozent – entstanden in diesem Zusammenhang. Weitere 45 Währungen wurden unmittelbar im Umfeld von Kriegen oder Bürgerkriegen geschaffen.
Das verdeutlicht die politische Funktion von Geld. Eine eigene Währung ist neben Flagge, Verfassung und Institutionen häufig ein Instrument zur Herstellung staatlicher Souveränität. Vier große Wellen lassen sich identifizieren: lateinamerikanische Staatsbildung im 19. Jahrhundert, die Neuordnung Europas nach dem Ersten Weltkrieg, die Dekolonisation der 1960er Jahre sowie der Zerfall der Sowjetunion, Jugoslawiens und der Tschechoslowakei in den 1990er Jahren.
Für Unternehmen mit Engagements in politisch fragilen Staaten bedeutet dies: Staatsrisiko und Währungsrisiko sind strukturell miteinander verbunden.
Gestorben wird häufiger ökonomisch
Bei der Abschaffung von Währungen zeigt sich dagegen ein anderes Muster. Von den 405 nicht mehr existierenden Währungen wurden 143 – rund 35 Prozent – aufgrund einer Namens- oder Einheitenänderung abgeschafft. In 79 Fällen beziehungsweise knapp 20 Prozent war Inflation der ausschlaggebende Faktor. Krieg und die Auflösung politischer Einheiten machten jeweils etwa 14 Prozent aus.
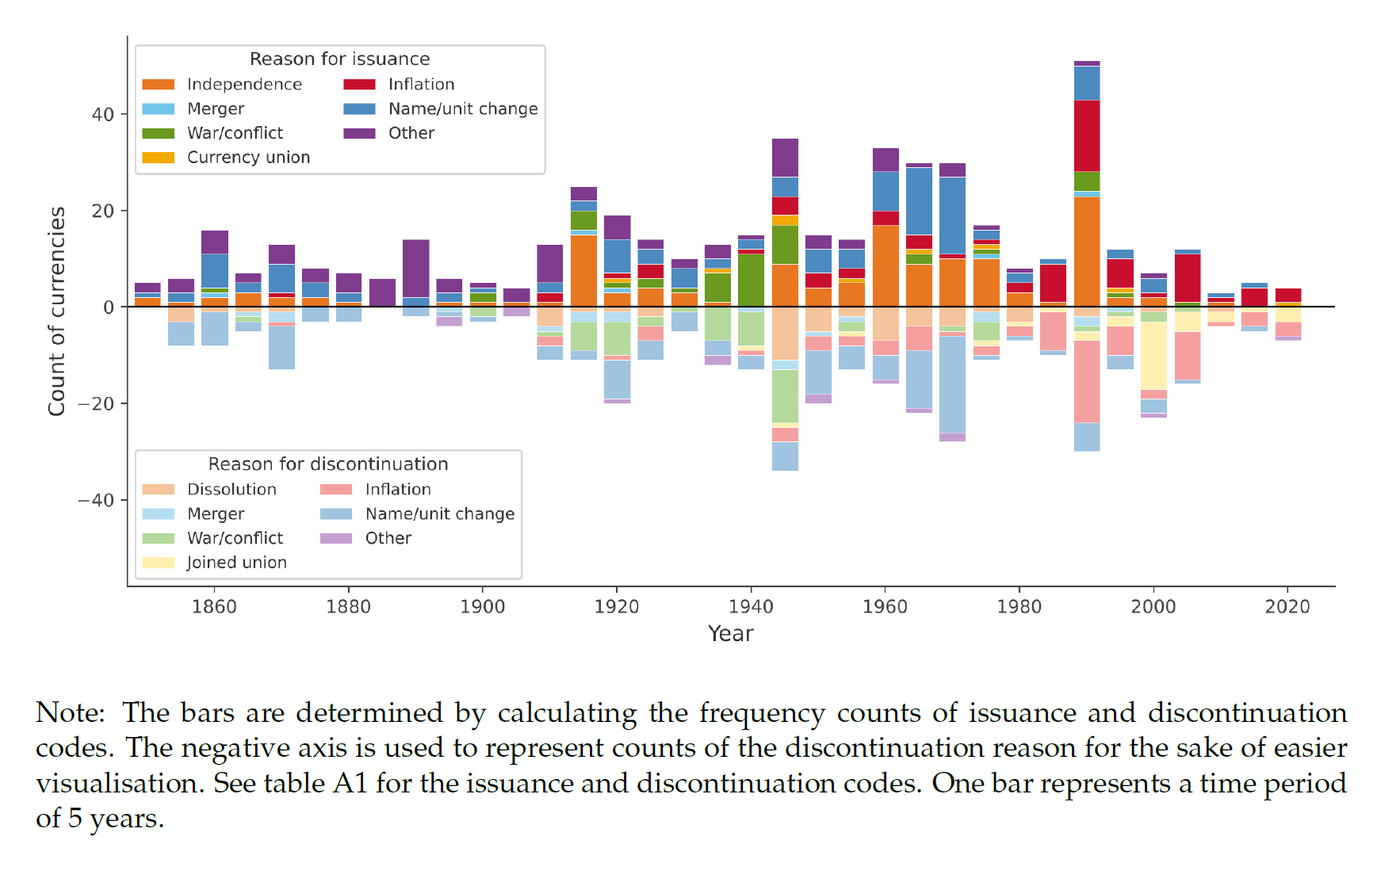 Abb. 02: Gründe für die Einführung und Abschaffung von Währungen im Zeitverlauf: [Quelle: Aldasoro / Frost / Kansal / Schenk (2026): Gaining (and losing) currency: a global database of currencies, 1850–2026, BIS Working Papers No 1392, Figure 3, S. 19]
Die Analyse der Übergänge zwischen Entstehungs- und Abschaffungsgründen unterstreicht diese Asymmetrie. Von 156 Währungen, die im Zuge der Unabhängigkeit entstanden, verschwanden nur sieben später aufgrund einer Auflösung des jeweiligen Staates. Dagegen endeten 73 dieser Währungen – rund 47 Prozent – durch Inflation oder eine Änderung von Name oder Einheit.
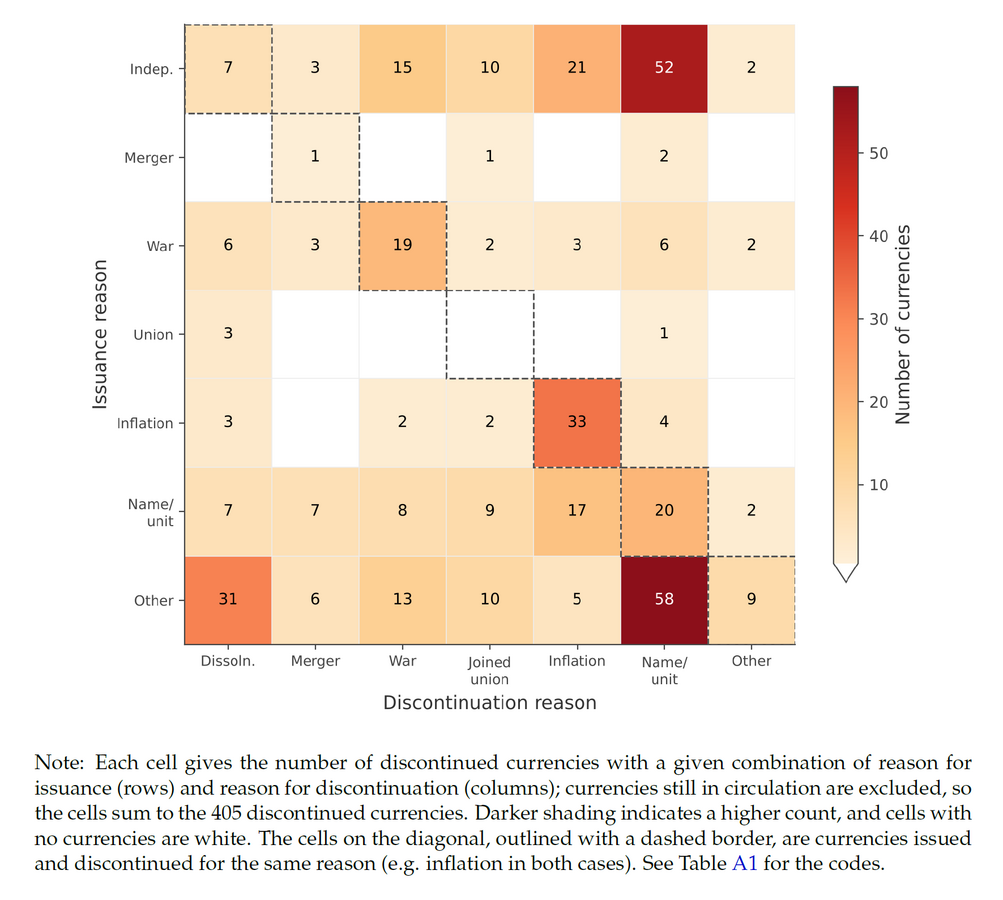 Abb. 03: Übergangsmatrix zwischen Gründen für die Entstehung und Abschaffung von Währungen: [Quelle: Aldasoro / Frost / Kansal / Schenk (2026): Gaining (and losing) currency: a global database of currencies, 1850–2026, BIS Working Papers No 1392, Figure 4, S. 20]
Für Risikomanager ist dies eine entscheidende Unterscheidung. Politische Stabilität garantiert keine dauerhafte monetäre Stabilität. Auch ein fortbestehender Staat kann eine Währung infolge von Inflation, Glaubwürdigkeitsverlust oder institutioneller Reform ersetzen.
Inflation als zerstörerische Rückkopplung
Besonders eindrucksvoll sind jene Fälle, in denen Währungsreformen nicht zu dauerhafter Stabilisierung führten, sondern eine Sequenz immer neuer Währungen erzeugten. 33 Währungen im Datensatz entstanden infolge von Inflation und verschwanden anschließend ebenfalls wieder aufgrund von Inflation. Dieses Muster konzentriert sich auf relativ wenige Länder. Argentinien, Brasilien, Venezuela und Zimbabwe stellen einen erheblichen Anteil dieser Fälle.
Das Problem ist dabei nicht die technische Einführung einer neuen Währung. Eine Redenomination kann Nullen streichen und Preise rechnerisch übersichtlicher machen. Sie kann jedoch keine fehlende fiskalische oder geldpolitische Glaubwürdigkeit ersetzen.
Brasilien durchlief allein zwischen 1986 und 1994 fünf Währungen: Cruzado, Cruzado Novo, Cruzeiro, Cruzeiro Real und schließlich Real. Jugoslawien wechselte zwischen 1990 und 1994 ebenfalls fünfmal die Währung. Ein im Januar 1994 eingeführter Dinar existierte weniger als einen Monat, bevor er im Verhältnis von einer Milliarde zu eins durch den Novi Dinar ersetzt wurde.
Aus Risikomanagementsicht handelt es sich um klassische Pfadabhängigkeit: Ein vorausgegangener Glaubwürdigkeitsverlust erhöht die Wahrscheinlichkeit weiterer Reformen, solange die fundamentalen Ursachen nicht beseitigt werden.
Die ersten zehn Jahre sind besonders kritisch
Die Studie zeigt außerdem, dass die Lebensdauer von Währungen extrem unterschiedlich ausfällt. Der Median liegt bei 33 Jahren. Rund 23 Prozent aller Währungen bestanden weniger als zehn Jahre; gleichzeitig existierten zwölf Prozent länger als ein Jahrhundert. Nordamerikanische Währungen sind mit einer medianen Lebensdauer von 57 Jahren besonders langlebig. Für Europa beträgt der Median 29,5 Jahre, für Asien 31 und für Afrika 28 Jahre.
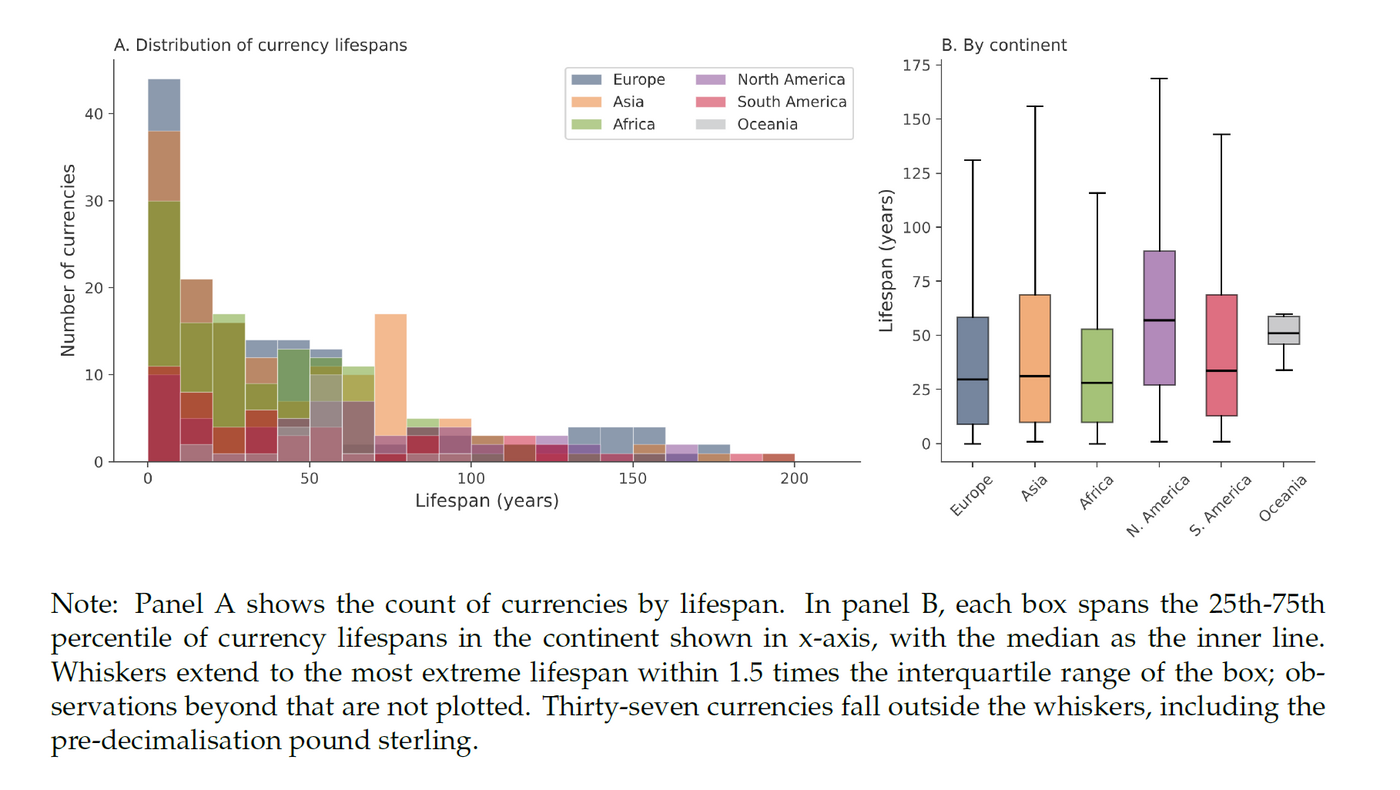 Abb. 04: Verteilung der Lebensdauer staatlich ausgegebener Währungen nach Regionen: [Quelle: Aldasoro / Frost / Kansal / Schenk (2026): Gaining (and losing) currency: a global database of currencies, 1850–2026, BIS Working Papers No 1392, Figure 6, S. 22]
Noch aussagekräftiger ist die Überlebensanalyse. Unter Berücksichtigung der noch aktiven Währungen ist nach 44 Jahren etwa die Hälfte der Währungen wieder verschwunden. Nur gut ein Drittel erreicht 75 Jahre; rund 13 Prozent überstehen 150 Jahre.
Bemerkenswert ist vor allem der Verlauf der Ausfallwahrscheinlichkeit: Das Risiko einer Abschaffung ist in der ersten Dekade nach Einführung besonders hoch und sinkt anschließend deutlich. Eine Währung, die drei Jahrzehnte überlebt hat, besitzt nach den historischen Daten eine wesentlich höhere Wahrscheinlichkeit, auch sehr lange zu bestehen. Die Autoren interpretieren die erste Dekade deshalb als eine Art institutionellen Filter.
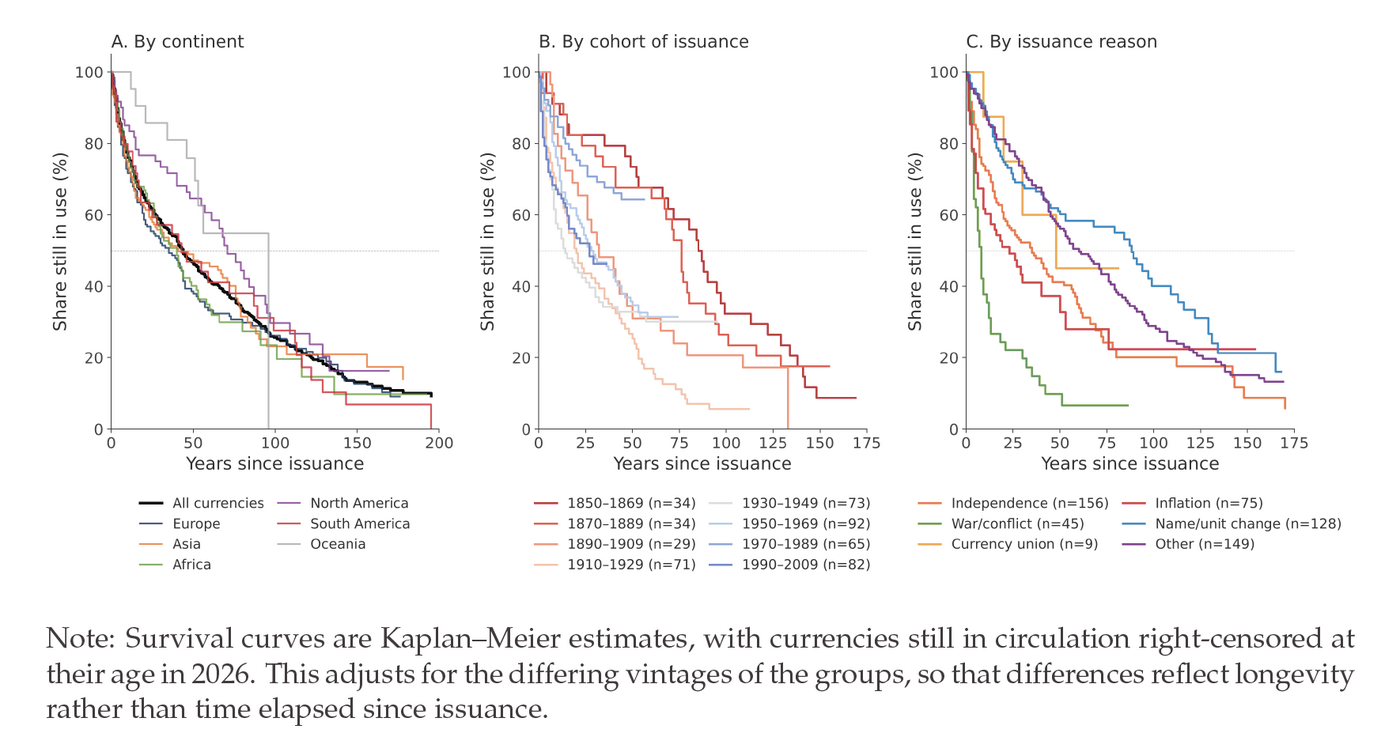 Abb. 05: Überlebenskurven von Währungen nach Kontinent, Einführungsperiode und Entstehungsgrund: [Quelle: Aldasoro / Frost / Kansal / Schenk (2026): Gaining (and losing) currency: a global database of currencies, 1850–2026, BIS Working Papers No 1392, Figure 7, S. 23]
Für Risikomanager lässt sich daraus keine mechanische Prognose einer zukünftigen Währungsreform ableiten. Die historische Statistik zeigt jedoch, dass junge monetäre Institutionen systematisch stärker von politischer Neuordnung, Reformen und Glaubwürdigkeitsproblemen betroffen waren.
Der globale Währungsbestand hat sich stabilisiert
Von den insgesamt 568 dokumentierten Währungen wurden bis 2026 bereits 405 wieder eingestellt – rund 70 Prozent. Gleichzeitig hat sich das Verhältnis zwischen Neuschöpfung und Abschaffung verändert. Bis Mitte der 1990er Jahre wuchs die Differenz zwischen neu ausgegebenen und eingestellten Währungen. Seitdem schließt sich diese Lücke wieder, da mehr Währungen verschwinden als neu entstehen.
Die Autoren gehen davon aus, dass der Rekord von 192 Währungen aus dem Jahr 1994 auf absehbare Zeit kaum wieder erreicht werden dürfte. Neue souveräne Staaten sind seltener geworden, weitere europäische Länder könnten dem Euro beitreten, und Dollarisierungen zeigen häufig eine hohe Persistenz. Digitale Innovationen könnten zwar Veränderungen auslösen, haben bisher jedoch kaum neue offizielle staatliche Währungseinheiten geschaffen.
Währungsunionen verändern das Risikoprofil
Währungsunionen sind historisch betrachtet ein relativ junges Motiv für die Abschaffung nationaler Währungen. Besonders sichtbar wird dies mit dem Euro. Allein in den 2000er Jahren wurden 18 Währungen aufgrund des Beitritts zu einer Währungsunion eingestellt. Vor den 1990er Jahren spielte dieser Mechanismus nur eine geringe Rolle.
 Abb. 06: Währungsunionen und die Veränderung der Gründe für die Abschaffung von Währungen: [Quelle: Aldasoro / Frost / Kansal / Schenk (2026): Gaining (and losing) currency: a global database of currencies, 1850–2026, BIS Working Papers No 1392, Figure 13, S. 31]
Für das Risikomanagement bedeutet eine Währungsunion allerdings nicht das Verschwinden des Währungsrisikos, sondern seine Transformation. Das klassische bilaterale Wechselkursrisiko innerhalb der Union entfällt. Gleichzeitig gewinnen andere Risikodimensionen an Bedeutung – etwa institutionelle Risiken der Union, fiskalische Divergenzen zwischen Mitgliedstaaten oder Szenarien eines Austritts.
Währungsrisiko ist mehr als FX-Risiko
Die wichtigste praktische Schlussfolgerung für Risikomanager liegt deshalb in einer Erweiterung des Risikobegriffs. Traditionelles FX-Risikomanagement fragt beispielsweise, wie stark EUR/USD, USD/BRL oder USD/TRY innerhalb eines definierten Zeithorizonts schwanken können. Die historische Datenbank legt eine zusätzliche Frage nahe: Was passiert, wenn die Währung selbst nicht fortbesteht?
Ein solcher Fall betrifft mehrere Risikokategorien gleichzeitig:
- Redenominationsrisiko: Forderungen, Verbindlichkeiten und Verträge können in eine neue Einheit überführt werden. Die zentrale Frage lautet dann nicht nur, zu welchem Wechselkurs zwei Währungen gehandelt werden, sondern mit welchem Konversionsverhältnis eine alte Einheit rechtlich in eine neue transformiert wird.
- Vertrags- und Rechtsrisiko: Bei grenzüberschreitenden Verträgen kann entscheidend sein, welches Recht für die Bestimmung der Währung gilt. Lokale und ausländische Rechtsordnungen können bei einer Währungsumstellung zu unterschiedlichen Ergebnissen führen.
- Länderrisiko: Währungsreformen entstehen häufig nicht isoliert. Sie können mit Staatskrisen, Inflation, Kapitalverkehrskontrollen, politischen Umbrüchen oder fiskalischen Problemen zusammenfallen.
- Liquiditätsrisiko: Während eines Übergangs können Märkte illiquide werden. Offizielle und tatsächlich gehandelte Konversionskurse können auseinanderfallen.
- Gegenparteirisiko: Eine nominal unveränderte Forderung kann ökonomisch erheblich an Wert verlieren, wenn sich die monetäre Einheit verändert oder eine Gegenpartei durch Inflation, Kapitalverkehrskontrollen oder wirtschaftliche Disruption geschwächt wird.
- Operationelles Risiko: ERP-Systeme, Treasury-Systeme, Rechnungswesen, Zahlungsverkehr, Preislisten, Verträge, Sicherheitenbewertungen und regulatorische Meldungen müssen gegebenenfalls auf eine neue Währung umgestellt werden.
Damit wird aus einem vermeintlich reinen Marktrisiko schnell ein mehrdimensionales Risikoszenario.
Was historische Daten für Stress Tests leisten können
Die Studie selbst entwickelt kein Risikomanagementmodell. Ihre Daten liefern jedoch einen interessanten Ausgangspunkt für historische und hypothetische Szenarien. Risikomanager könnten etwa drei Klassen von Währungsschocks unterscheiden:
- Inflationärer Währungsbruch: Ein Land erlebt stark steigende Inflation, Kapitalabflüsse, Vertrauensverlust und schließlich Redenomination oder Einführung einer neuen Währung.
- Politischer Währungsbruch: Ein Staat zerfällt, gewinnt Unabhängigkeit oder verändert seine territoriale Struktur. Eine neue Währung wird als Ausdruck der neuen politischen Ordnung eingeführt.
- Integrativer Währungswechsel: Ein Land gibt seine nationale Währung im Zuge einer Währungsunion oder dauerhaften Übernahme einer Fremdwährung auf.
Diese Szenarien unterscheiden sich fundamental hinsichtlich Wechselkurspfad, Kapitalverkehrskontrollen, Vertragsbehandlung und makroökonomischer Folgen. Die historischen Daten sprechen daher dafür, Währungsrisiko in Reverse-Stress-Tests nicht ausschließlich als extreme Abwertung einer bestehenden Währung zu modellieren. In besonders schweren Szenarien kann auch die Fortexistenz der Währung selbst eine relevante Annahme sein.
Extreme Währungsgeschichte konzentriert sich auf wenige Staaten
Die Daten zeigen zugleich, dass monetäre Instabilität stark konzentriert ist. Brasilien, China und Indonesien verzeichnen jeweils neun verschiedene Währungen. Angola kommt auf acht, Argentinien auf sieben und Venezuela auf sechs. Allerdings unterscheiden sich die Ursachen. In Brasilien, Argentinien und Venezuela steht die hohe Zahl vor allem mit Inflation und wiederholten Stabilisierungsversuchen in Verbindung. In China und Indonesien reflektiert sie dagegen stärker politische Fragmentierung, Kolonialherrschaft, Besatzung und institutionelle Neuordnung.
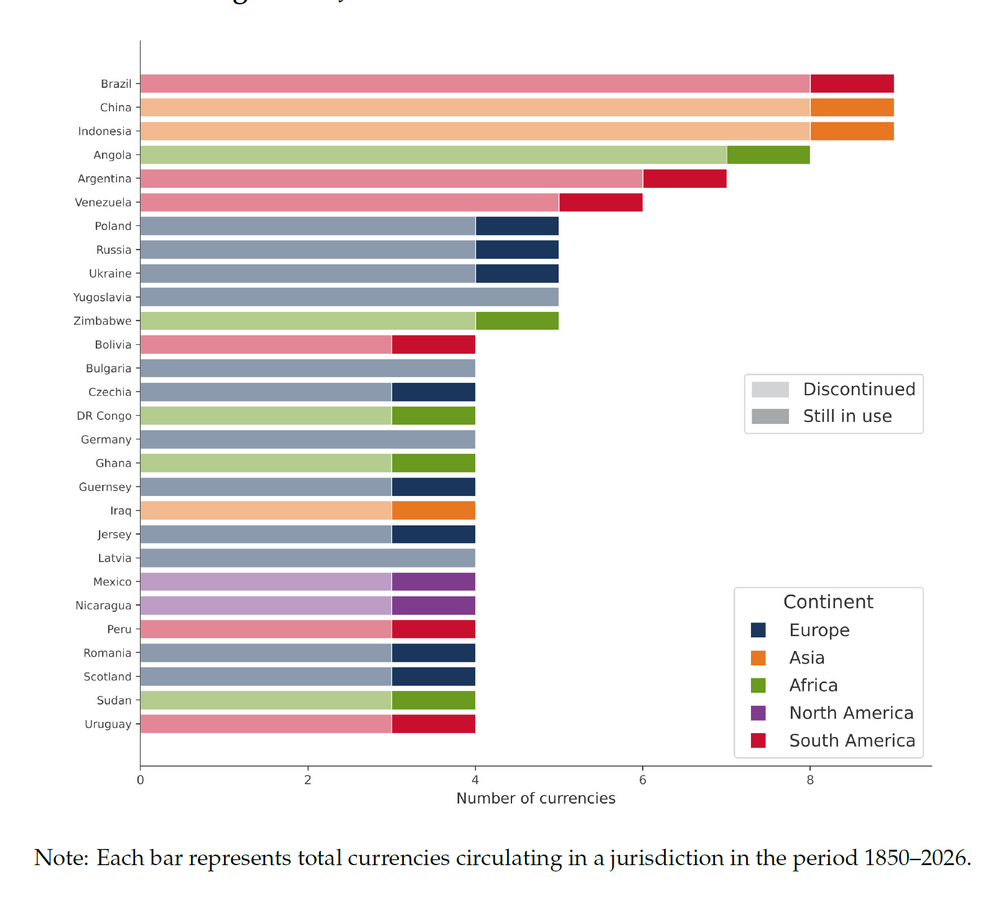 Abb. 07: Jurisdiktionen mit der höchsten Zahl unterschiedlicher Währungen seit 1850: [Quelle: Aldasoro / Frost / Kansal / Schenk (2026): Gaining (and losing) currency: a global database of currencies, 1850–2026, BIS Working Papers No 1392, Figure 11, S. 28]
Die Konsequenz ist wichtig: Eine hohe Zahl historischer Währungswechsel ist kein einheitlicher Risikoindikator. Die Ursachen müssen analysiert werden. Inflationärer institutioneller Kontrollverlust ist etwas anderes als eine durch Dekolonisation oder Staatsbildung ausgelöste monetäre Neuordnung.
Die Geschichte kennt extreme Brüche
Einige Beispiele verdeutlichen die Spannweite. Der historische, noch nicht dezimalisierte Pfund Sterling bestand nach der Klassifikation der Autoren etwa 1.171 Jahre. Der französische Livre existierte mehr als ein Jahrtausend. Andererseits hielten einzelne ukrainische Währungen des Jahres 1918 oder die Saar-Mark 1947 weniger als ein Jahr.
Unter den heute noch bestehenden Währungen ist der US-Dollar mit 234 Jahren die älteste, gefolgt vom ägyptischen Pfund mit 192 Jahren und dem kolumbianischen Peso mit 189 Jahren. Der Schweizer Franken besteht seit 1850. Diese Spannweite unterstreicht: Eine Währung kann über Jahrhunderte politische und ökonomische Krisen überleben – oder innerhalb weniger Monate verschwinden.
Grenzen der Analyse
Für eine Risikomanagementinterpretation sind die methodischen Einschränkungen wichtig. Die Datenbank enthält ausschließlich staatlich ausgegebene oder staatlich autorisierte Währungen. Private Kryptowährungen, Stablecoins und CBDCs werden nicht als eigenständige Währungen erfasst.
Zudem weisen die Autoren ausdrücklich darauf hin, dass insbesondere historische Daten des 19. Jahrhunderts stärker auf numismatischen und sekundären Quellen beruhen. Die Kategorie "Other" umfasst rund 26 Prozent der Einführungsgründe und bleibt entsprechend heterogen. Cross-Country-Vergleiche innerhalb des 20. Jahrhunderts sind deshalb belastbarer als sehr langfristige Vergleiche bis weit ins 19. Jahrhundert.
Entscheidend ist außerdem, dass die Datenbank Währungseinheiten und nicht Wechselkursregime untersucht. Das Ende des Goldstandards oder der Zusammenbruch von Bretton Woods tauchen deshalb nicht als Währungswechsel auf, solange die jeweilige Währung fortbestand. Die Datenbank misst somit institutionellen Währungswechsel – nicht die gesamte monetäre Instabilität.
Die vielleicht wichtigste Erkenntnis: Vertrauen ist Infrastruktur
Der historische Blick verändert die Perspektive auf Geld. Die moderne Welt hat sich über einen langen Prozess institutioneller Experimente auf eine bemerkenswert stabile Norm zubewegt: Ein politischer Raum verfügt grundsätzlich über eine staatlich autorisierte Währung – gegebenenfalls gemeinsam mit anderen Staaten innerhalb einer Währungsunion.
Diese Ordnung hat zwei Weltkriege, Hyperinflationen, Dekolonisation, den Zerfall der Sowjetunion und Jugoslawiens sowie tiefgreifende technologische Veränderungen überstanden. Die Autoren interpretieren diese Persistenz als Hinweis darauf, dass staatlich ausgegebene Währungen ein robustes institutionelles Gleichgewicht darstellen. Ob diese Ordnung angesichts digitaler Geldformen dauerhaft bestehen bleibt, lassen sie ausdrücklich offen.
Für Risikomanager liegt darin eine doppelte Botschaft. Währungen sind erstaunlich robuste Institutionen. Gleichzeitig zeigt die Geschichte, dass ihre Stabilität niemals garantiert ist. Deshalb sollte Währungsrisiko nicht erst dort beginnen, wo der Wechselkurs schwankt. Es beginnt dort, wo Vertrauen in die Institution hinter der monetären Einheit erodiert.
Info-Box: Wesentliche Erkenntnisse für Risikomanager
→ Währungsrisiko reicht über Wechselkursrisiko hinaus. Historische Erfahrungen zeigen, dass auch die monetäre Einheit selbst ersetzt oder fundamental verändert werden kann.
→ Politik schafft Währungen, Ökonomie zerstört viele von ihnen. Unabhängigkeit ist der wichtigste einzelne Entstehungsgrund; Inflation und Redenomination dominieren auf der Seite der Abschaffung.
→ Die ersten Jahre sind besonders kritisch. Die Reform- beziehungsweise Abschaffungswahrscheinlichkeit einer neuen Währung ist in der ersten Dekade besonders hoch.
→ Inflationskrisen können seriellen Währungswechsel erzeugen. Argentinien, Brasilien, Venezuela, Angola und Zimbabwe zeigen, dass eine Redenomination ohne glaubwürdige Stabilisierung keine dauerhafte Lösung darstellt.
→ Regimewechsel erzeugen diskontinuierliche Risiken. Klassische Marktrisikomodelle auf Basis historischer Wechselkursvolatilität können solche Brüche nur unzureichend abbilden.
→ Redenominationsrisiko sollte Bestandteil von Country-Risk- und Treasury-Szenarien sein.
→ Vertragsrecht wird im Krisenfall zum Risikofaktor. Bei internationalen Forderungen ist entscheidend, welches Recht eine Währungsumstellung und Konversion bestimmt.
→ Währungsreformen erzeugen operationelle Risiken. IT-Systeme, Zahlungsverkehr, Treasury, Accounting und Vertragsmanagement können gleichzeitig betroffen sein.
→ Währungsunionen eliminieren bestimmte FX-Risiken, schaffen aber neue institutionelle Abhängigkeiten.
→ Historische Währungswechsel sind nicht monokausal. Hoher Währungsumschlag kann aus Inflation, Krieg, Staatszerfall, Dekolonisation oder institutioneller Neuordnung resultieren.
→ Frühwarnsysteme sollten monetäre, fiskalische und politische Faktoren gemeinsam betrachten.
→ Reverse Stress Testing sollte im Extremfall nicht nur eine starke Abwertung, sondern auch eine Redenomination oder Ablösung der bestehenden Währung berücksichtigen.
→ Staatlich ausgegebene Währungen haben sich historisch als erstaunlich robustes institutionelles Modell erwiesen. Robustheit bedeutet jedoch nicht Unveränderlichkeit.
Quellenverzeichnis:
- Aldasoro, Iñaki / Frost, Jon / Kansal, Rudraksh / Schenk, Catherine (2026): Gaining (and losing) currency: a global database of currencies, 1850–2026, BIS Working Papers No 1392, November 2026.