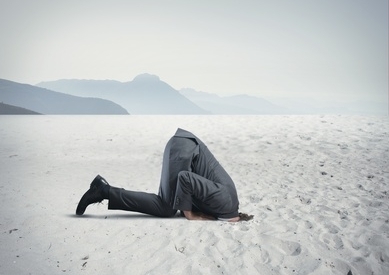
Wer kennt es nicht aus seiner eigenen Schulzeit: Nichts verstanden, weil nicht aufgepasst hieß in aller Regel "Setzen! Sechs!" Ähnlich müsste es eigentlich dem einen oder anderen Vorstand oder Risikoverantwortlichen im Bankenumfeld ergehen. Warum? Den vielfach selbst angerichteten Schaden im Rückspiegel sehend, fahren viele mit Vollgas in die nächste Krise oder gegen die nächste Wand. Und das mit der ziemlich sicheren Prognose, dass hier die nächsten Millionen versenkt werden. Ausgerechnet die Schweizer Großbank UBS plant Einsparungen im hauseigenen Risikomanagement im dreistelligen Millionenbereich.
Die bizarre wenn nicht absurde Idee: Das Risikomanagement soll nach den Vorstellungen der UBS-Führungsebene nach Indien und Polen ausgelagert werden. Das vordergründige Ziel heißt Geld sparen. Der eigentliche Gedanke dahinter: "Process Outsourcing" wie es im Neu-sprech so schön heißt. Hierbei stellt sich die Frage, was genau ausgelagert werden soll. Sollen zukünftig Hunderte von indischen und polnischen Mathematikern die Wertpapierkurse von illiquiden Anleihen über komplexe Modelle berechnen? Nun gut! Aber die Entscheidung, ob ich diese Papiere im Portfolio haben möchte und ob meine Risikotragfähigkeit ausreicht, sollte in der Konzernzentrale vom Vorstand getroffen werden. Wird sich aber durch das Outsourcing der Modellierungsarbeiten die Qualität des Risikomanagements verbessern?
Ein Blick in die jüngste Historie der UBS zeigt, dass die Wurzel des Übels woanders liegt. Bereits im Jahresgutachten der Wirtschaftsweisen für 2008 werfen die Wissenschaftler den UBS-Verantwortlichen gewaltige Verwerfungen vor und attestierten der UBS, dass sie die Bilanz nicht als eine Größe zur Steuerung des Risikoappetits verstand. Das Zauberwort innerhalb der UBS hieß lange Zeit "A-Risk" und wurde als das Risikomanagementprojekt begrüßt. Modern sollte es sein, wegweisend und den kompletten Risikomanagementprozess im Blick. Und was ist geblieben? Tristes in Form selbstgebastelter Excel-Listen. Willkommen in der realen Welt des Risikomanagements.
Gehälter, Boni, leere Worte
Der desaströse Weg des Risikomanagements der letzten Jahre ist mit vielen namhaften Banken gepflastert. Von der UBS über die Deutsche Bank und Société Générale bis zur Crédit Agricole ist das Who is Who der Bankenbranche im Rennen um die größte Panne vertreten. Während die Leistung vieler Manager schwächelt und rapide sinkt, steigen dem gegenüber Gehälter und Boni exorbitant. Beispielsweise streichen die Top-Manager der UBS über 3 Milliarden Franken an Boni-Zahlungen ein. Das einzige was wirklich vorausschauend zu funktionieren scheint sind die eigenen Gehälter und Sonderzahlungen. Demgegenüber liegt das, was die Führungsriegen der Finanzinstitute eigentlich leisten sollten, brach. Nämlich ein zukunftsgerichtetes Risikomanagement in der eigenen Organisation zu etablieren und lenkend die Überwachung dieser Risk-Strukturen sicherzustellen. Organisationen leiden vielfach unter dieser mangelhaften Planung. Verbunden mit der Schwierigkeit in eine Unternehmenswelt 2.0 zu wechseln, die organisationsintern auf eine enge Verzahnung der einzelnen Bereiche mit dem Risikomanagement und den Mitarbeiter ausgelegt ist. Schuld haben an diesen Missständen vielfach die Führungskräfte – sprich viele Bankmanager 1.0 brauchen dringend ein Update, um zu einem zeitgemäßen risiko- und wertorientierten Führungsstil zu kommen.
In diesem Kontext liest sich der von der UBS aufgelegte "Transparenzbericht", nachdem interne Initiativen dazu dienen sollen "Risikomanagement und Risikokontrolle als integrale Aufgabe der Bank auszugestalten", wie ein reiner Papiertiger. Solch "schmückende" Papiere samt leerer Worte findet man in diversen Mission Statement, Qualitätsversprechen und Corporate-Social-Responsibility-Aussagen von Finanzinstituten. Halbwertszeit gegen null. Ganz nach der Devise: Was interessiert mich mein Geschwätz von gestern, reicht ein Anruf in der Marketingabteilung und eine neue bunte Broschüre mit reichlich Allgemeinplätzen entsteht. Mit der Einstellung: "Wie, er mag kein Fleisch? Na, dann mache ich eben Lamm" kommen Protagonisten in Filmen wie "My Big Fat Greek Wedding" weiter. In der Finanzwelt schadet eine opportunistische Haltung im Risikomanagement – dem Management, den Banken und am Ende dem kompletten Finanzsystem.
Risikomanagement ist nicht delegierbar
Das professionelle Managen von Chancen und Risiken ist Kernaufgabe eines Bankvorstands. Denn Risiken sind das Kerngeschäft von Banken. Bei ihnen besteht die primäre Aufgabe in der Erbringung von Transformationsleistungen.
So vergeben Banken langfristig Kredite auf Basis kurzfristig überlassener Einlagen, das heißt, sie erbringen in zeitlicher Hinsicht den Ausgleich der unterschiedlichen Fristigkeiten von Einlagen und Krediten. Zudem wandeln Banken unterschiedlich hohe Einlagen und andere Gelder in die von den Kreditnachfragern gewünschte Höhe von Krediten um (Losgrößentransformation). Durch die Risikotransformation führen Banken bei ihren Geld- und Kapitalanlagefazilitäten unter Ausnutzung des Gesetzes der großen Zahlen eine relative Abnahme des Risikos herbei.
Diese Kernaufgaben des Bankgeschäfts sind in den vergangenen Jahren leider immer häufiger in Vergessenheit geraten. Die jüngste Bankenkrise hat vor allem transparent gemacht, dass eine einseitige Ausrichtung auf das Ziel der "Renditemaximierung" – unter Ausblendung der Risikodimension – eine Sackgasse ist. Die schmerzhaften Erfahrungen der Krise haben gezeigt, dass Banken mehr Zeit und Ressourcen auf das tatsächliche ernsthafte Nachdenken über die wesentlichen kritischen Zukunftsszenarien und Risiken investieren sollten. Das Risikomanagement muss sich vor allem auf das konzentrieren, was für das Unternehmen wirklich zu Krisen führen kann. So boten die Erfahrungen der Krise eine Chance auf einen ernsthaften Fortschritt im Risikomanagement.
Risikomanagement muss gelebt werden
Die Geschichte der UBS reicht zurück bis in das Jahr 1854, als in Basel unter dem Namen Basler Bankierverein ein Konsortium aus sechs Privatbanken gebildet wurde. Damals wurde bereits verstanden, dass das Geschäftsmodell einer Bank auf dem Management und der Transformation von Risiken basiert.
Und die Gründer wussten auch, dass Risikomanagement im täglichen Tun gelebt werden muss. Daher kann ein gelebtes Risikomanagement mit dem menschlichen Organismus verglichen werden.
Im menschlichen Organismus arbeiten Gehirn, Herz und Nervensystem zusammen. Alle Akteure sind anpassungsfähig und flexibel, haben gemeinsame Ziele, spielen zusammen und vermeiden Hierarchien. Übertragen auf den Prozess des Risikomanagements bedeutet dies, dass verschiedene Sensoren die Risiken – auf allen Ebenen – aufnehmen und sie an eine zentrale Stelle weiterleiten (Gehirn bzw. Risikomanager). Und insgesamt entscheidet die strategische Ausrichtung des Systems (Unternehmens) über das Risikoverständnis. Risikomanagement ist Bestandteil der strategischen Unternehmensführung und damit nicht delegierbar.
Nichts dazugelernt
Ein Blick in die Realität der Banken zeigt, dass sie leider so gut wie Nichts aus der Krise gelernt haben. Es scheint so, als hätten sie wieder alles vergessen. Warum kehren die Banken nicht zu ihren Wurzeln zurück und stellen die Kundenbedürfnisse in den Mittelpunkt ihrer Arbeit. Warum nehmen sie ihre Verantwortung für die Gesellschaft nicht wieder wahr?
Liegt es daran, dass die Finanzwirtschaft und die Staaten sich in einem ewigen Schneeballsystem befinden? Das System beruhe auf Kreditwachstum und Schuldenwirtschaft. Das Zwischenergebnis: Alle Zaubertricks, um das System noch eine Runde weiterzubringen, sind ausgeschöpft. Denn eines ist klar: Jedes Schneeballsystem wird irgendwann zusammenbrechen. Und die Zeche zahlen die Steuerzahler – egal ob in der Schweiz oder in anderen Ländern.
Oder herrscht in den Vorstandsetagen das Denken vor: Auch wenn ich morgen genauso verantwortungslos handle, dann haut mich der Staat raus. Denn der Staat signalisiert den Marktteilnehmern recht deutlich: "Das Risiko trage ich." Das könnte die Ursache für die nächste Krise sein. Und die nächste Lawine wird alles wegreißen – nicht nur die Nadelstreifenträger, sondern auch Wald und Dorf. "Moral Hazard" ist bei vielen Banken zum Geschäftsmodell geworden und kann nicht nur als scheinbar "hübsches intellektuelles Konstrukt" verstanden werden.
[Bildquelle: © alphaspirit - Fotolia.com]
Kommentare zu diesem Beitrag