Pandemie, Handelsrestriktionen und geopolitische Konflikte haben eine alte Erkenntnis neu sichtbar gemacht: Globale Lieferketten sind nicht nur effizient, sondern auch verletzlich. Besonders problematisch sind sogenannte Chokepoints – wirtschaftlich bedeutende Produkte, Produktionsstandorte, Branchen oder Transportrouten, für die kurzfristig nur begrenzte Ersatzmöglichkeiten existieren. Das BIS Bulletin No. 138 zeigt, dass Störungen an solchen Knoten deutlich größere Produktions- und Preiseffekte auslösen können als vergleichbare Störungen an weniger zentralen Stellen des Produktionsnetzwerks.
Die Analyse verschiebt damit den Blick von der bloßen Frage, ob eine Lieferkette gestört ist, hin zu drei entscheidenden Dimensionen: Wie zentral ist der betroffene Knoten? Wie schnell können Unternehmen substituieren? Und welche Puffer – Lagerbestände, freie Kapazitäten oder Margen – stehen zur Verfügung? Gerade diese Kombination entscheidet darüber, ob ein Engpass lokal bleibt oder sich zu einem makroökonomischen Schock entwickelt.
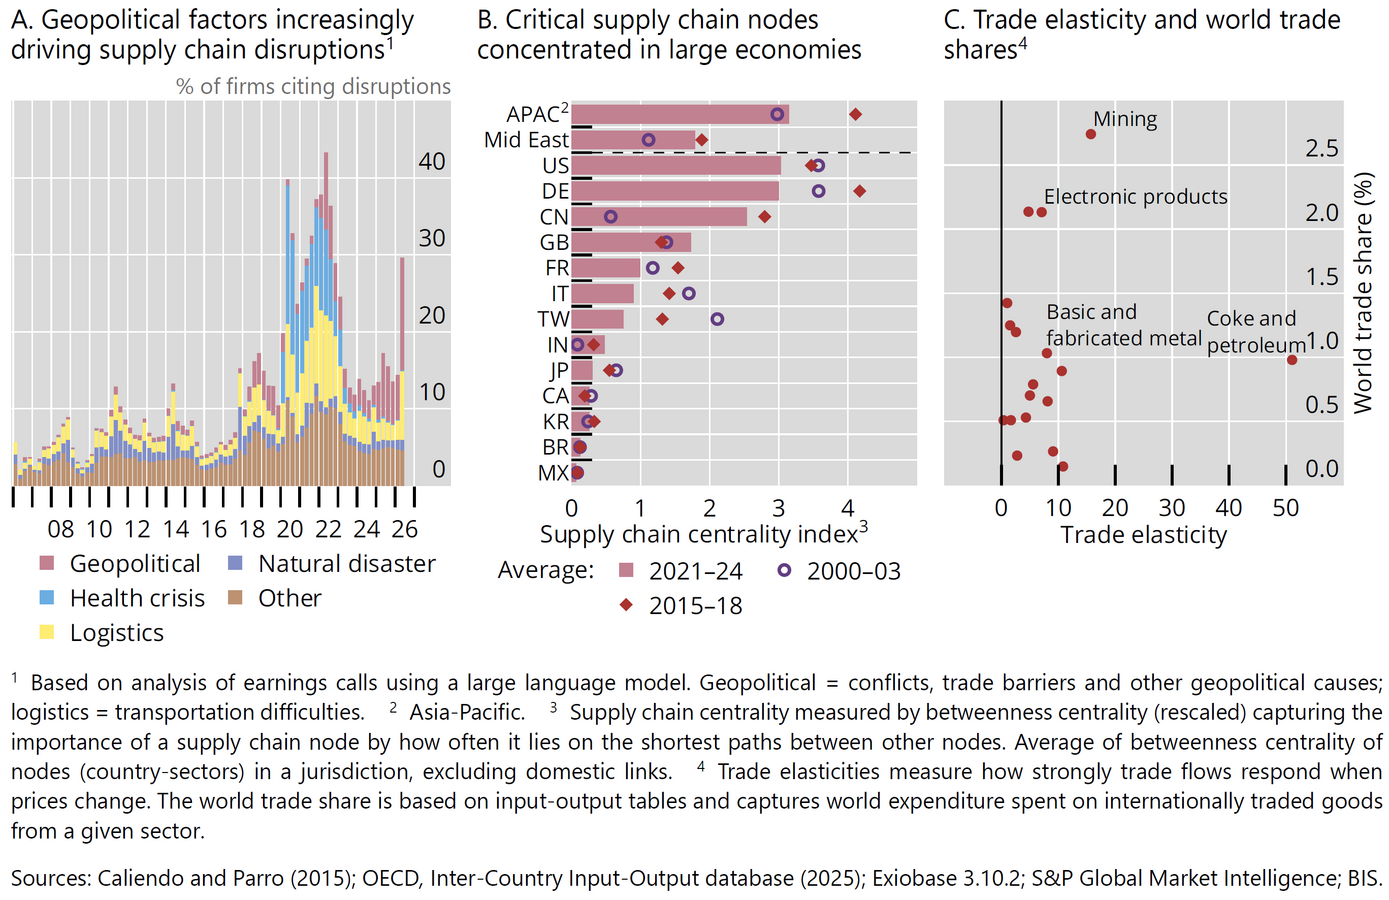 Abb. 01: Zunehmende Störungen in der Lieferkette rücken Engpässe in den Fokus. [Quelle: Ibrahim Alshehri / Ryan Banerjee / Michael Chui / Anna Maddux / Ko Munakata / Fabrizio Zampolli (2026): Chokepoint disruptions and their macroeconomic consequences, BIS Bulletin No 138, Graph 1, p. 2]
Nicht jeder Knoten ist gleich wichtig
Ein Chokepoint entsteht dort, wo hohe wirtschaftliche Bedeutung und geringe kurzfristige Ersetzbarkeit zusammentreffen. Die Studie misst diese Bedeutung unter anderem über die Betweenness Centrality: Ein Knoten ist umso zentraler, je häufiger er auf den kürzesten Verbindungen zwischen anderen Knoten im globalen Produktionsnetz liegt. Besonders hohe Zentralität findet sich in großen Volkswirtschaften und in industriellen Sektoren. Genannt werden etwa der deutsche Maschinenbau, die chinesische Produktion elektrischer Maschinen und die Düngemittelproduktion im Nahen Osten.
Doch Zentralität allein entscheidet nicht über die Verwundbarkeit. Bergbau- und Energieprodukte weisen zwar hohe Welthandelsanteile auf, können teilweise aber vergleichsweise gut über alternative Lieferanten bezogen werden. Elektronikprodukte einschließlich Halbleitern sind dagegen sowohl wirtschaftlich bedeutend als auch schwerer ersetzbar. Hinzu kommt eine langfristige Entwicklung: Die Exportkonzentration bei Vorprodukten ist über Jahrzehnte gestiegen. Damit wächst die Abhängigkeit von wenigen Ländern und Verarbeitungshubs – und die Gefahr, dass ein einzelner Ausfall über viele Wertschöpfungsstufen weitergegeben wird.
Chokepoint-Schocks treffen Produktion und Preise stärker
Die empirischen Ergebnisse sind deutlich. Ein Anstieg der Störungen um eine Standardabweichung an zentralen Länder-Sektor-Knoten ist mit einem rund 50 Prozent stärkeren Rückgang des globalen Industriewachstums verbunden als eine gleich große Störung an weniger kritischen Knoten. Innerhalb eines Jahres steigen zudem die Erzeugerpreise nachgelagerter Unternehmen um etwa 70 Basispunkte. Vergleichbare Störungen an weniger zentralen Knoten zeigen dagegen nur geringe Preiseffekte.
Ökonomisch ist das plausibel: Ein zentraler Engpass trifft nicht nur den unmittelbaren Abnehmer, sondern kann sich entlang zahlreicher Produktionspfade fortpflanzen. Fehlt ein Halbleiter, ein Spezialmetall oder ein petrochemischer Vorstoff, kann der Effekt über mehrere Branchen gleichzeitig laufen. Die Netzwerkposition eines Inputs wird damit zu einer eigenständigen makroökonomischen Risikodimension.
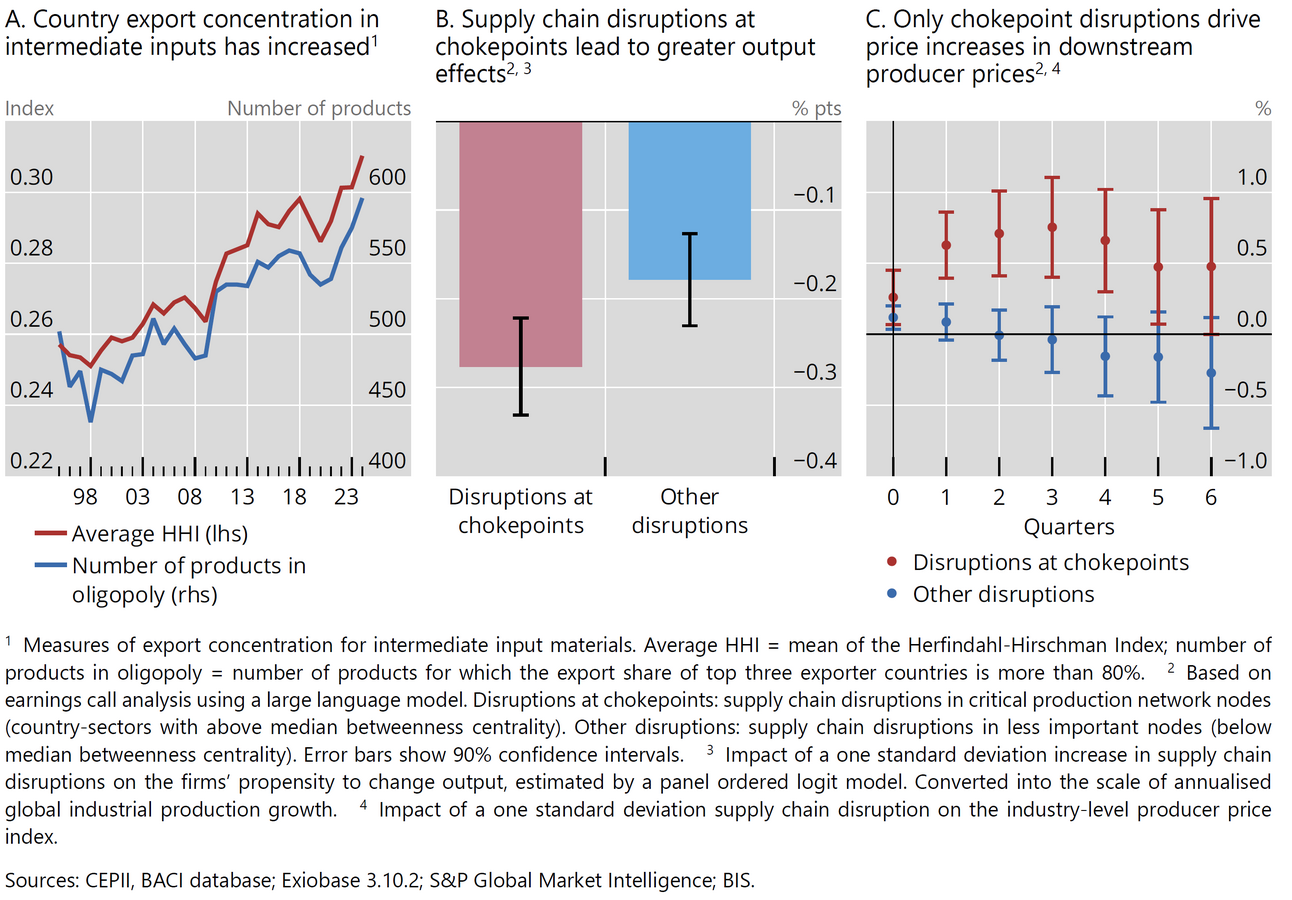 Abb. 02: Steigende Konzentration und makroökonomische Effekte von Störungen an Chokepoints. [Quelle: Alshehri et al. (2026), BIS Bulletin No 138, Graph 2, p. 3]
Substitution schützt die Menge – aber nicht den Preis
Die wichtigste Anpassungsreaktion der Unternehmen ist Substitution. Gerade bei geopolitischen Störungen suchen Firmen häufiger neue Lieferanten, alternative Inputs oder verlagern Produktion. Bei Exportbeschränkungen können ausgefallene Liefermengen oftmals durch Importe aus anderen Ländern ersetzt werden. Das stabilisiert Produktion und Beschäftigung, verhindert aber nicht zwangsläufig den Preisschock.
Das Beispiel seltener Erden zeigt diesen Zielkonflikt besonders klar. Japan reduzierte den Anteil chinesischer Lieferungen zwischen 2012 und 2014 von rund 80 auf etwa 45 Prozent. Die Diversifizierung verringerte die Abhängigkeit, war aber mit deutlich höheren Importpreisen verbunden. Resilienz ist damit nicht kostenlos: Unternehmen können einen Mengenausfall vermeiden, indem sie teurere Alternativen nutzen. Der Schock wird dann von der Produktions- auf die Preisseite verschoben.
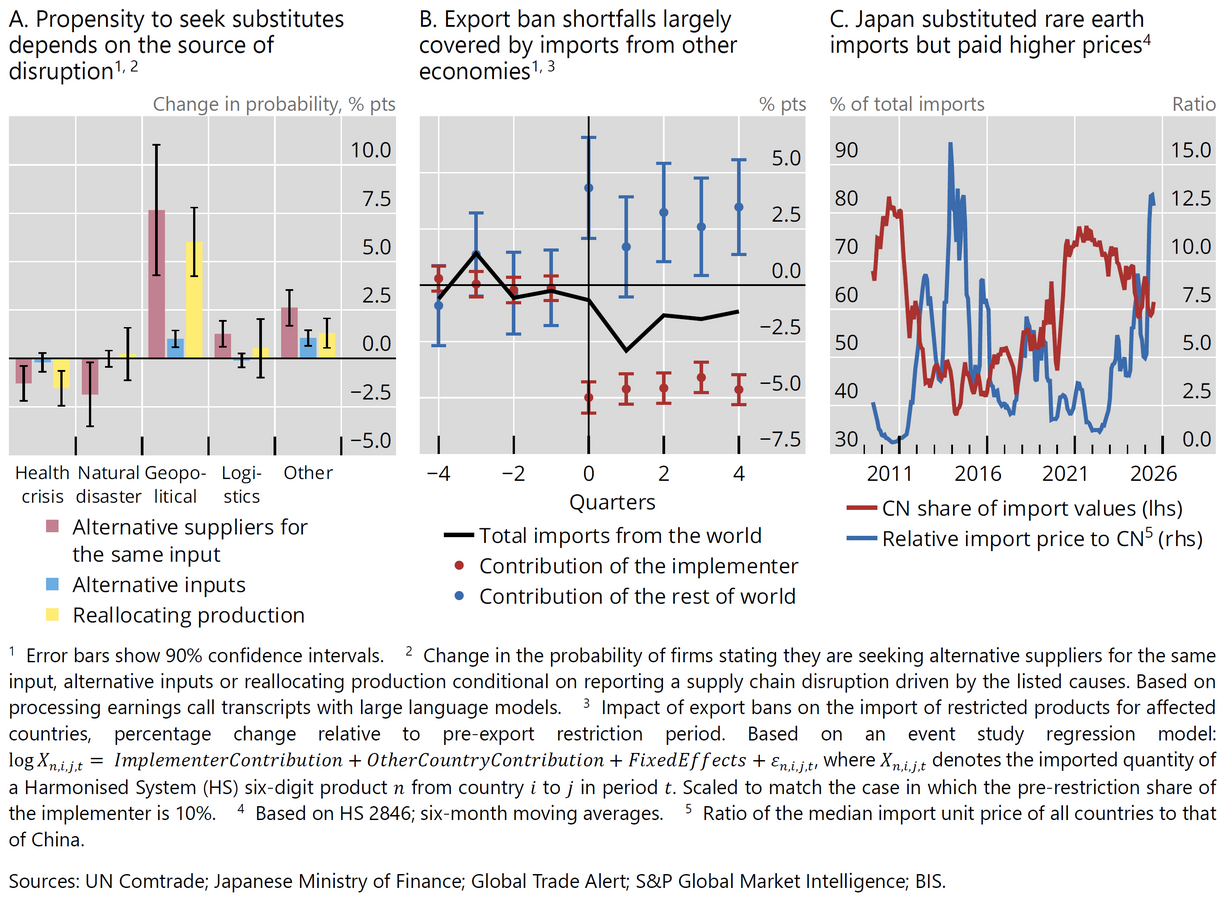 Abb. 03: Substitution ist nach geopolitischen Störungen bedeutend, doch die Inputpreise steigen. [Quelle: Alshehri et al. (2026), BIS Bulletin No 138, Graph 3, p. 4]
Zeit ist ein entscheidender Risikofaktor
Kurzfristig sind die Anpassungsmöglichkeiten erheblich geringer als langfristig. Genau darin liegt ein wesentlicher Grund für die Schärfe von Chokepoint-Schocks. Modellrechnungen der Studie zeigen: Steigen die Handelskosten im Bereich Elektronik und elektrische Ausrüstung weltweit um 150 Prozent, liegen die kurzfristigen BIP-Verluste in vielen Ländern bei rund einem Prozent und können in besonders exponierten Volkswirtschaften bis zu vier Prozent erreichen. Langfristig sind die Verluste deutlich geringer – im Durchschnitt etwa 0,3 Prozent und selbst in stark betroffenen Ländern höchstens rund ein Prozent.
Diese Differenz ist für das Risikomanagement zentral. Die Frage lautet nicht nur, ob Ersatz existiert, sondern wann er verfügbar ist. Produktionsumstellungen, neue Lieferverträge, technische Freigaben und zusätzliche Kapazitäten brauchen Zeit. Ein kurzfristig unersetzbarer Input kann deshalb makroökonomisch hochkritisch sein, obwohl langfristig durchaus Alternativen vorhanden sind.
Lagerbestände als Versicherung gegen Lieferkettenrisiken
Lagerbestände kaufen Zeit. Sie ermöglichen es Unternehmen, einen temporären Ausfall zu überbrücken und Ersatzlieferanten aufzubauen. Die Analyse der Straße von Hormus zeigt, dass hohe kommerzielle Ölbestände die Preiswirkung von Verkehrsstörungen deutlich dämpfen können. Gleichzeitig verweist die Studie darauf, dass sinkende Reserven das Risiko stärkerer und möglicherweise nichtlinearer Preiseffekte erhöhen.
Auch außerhalb des Energiesektors ist ein struktureller Anstieg der Lagerbestände im Verhältnis zum Umsatz zu beobachten. Nach Pandemie, Handelskonflikten und geopolitischen Schocks haben viele Unternehmen ihre Puffer erhöht. Doch auch Resilienz besitzt einen Preis: Höhere Zinsen verteuern die Finanzierung von Lagerbeständen. Unternehmen stehen somit vor einer klassischen Risiko-Rendite-Abwägung zwischen effizientem Working Capital und robusteren Lieferketten.
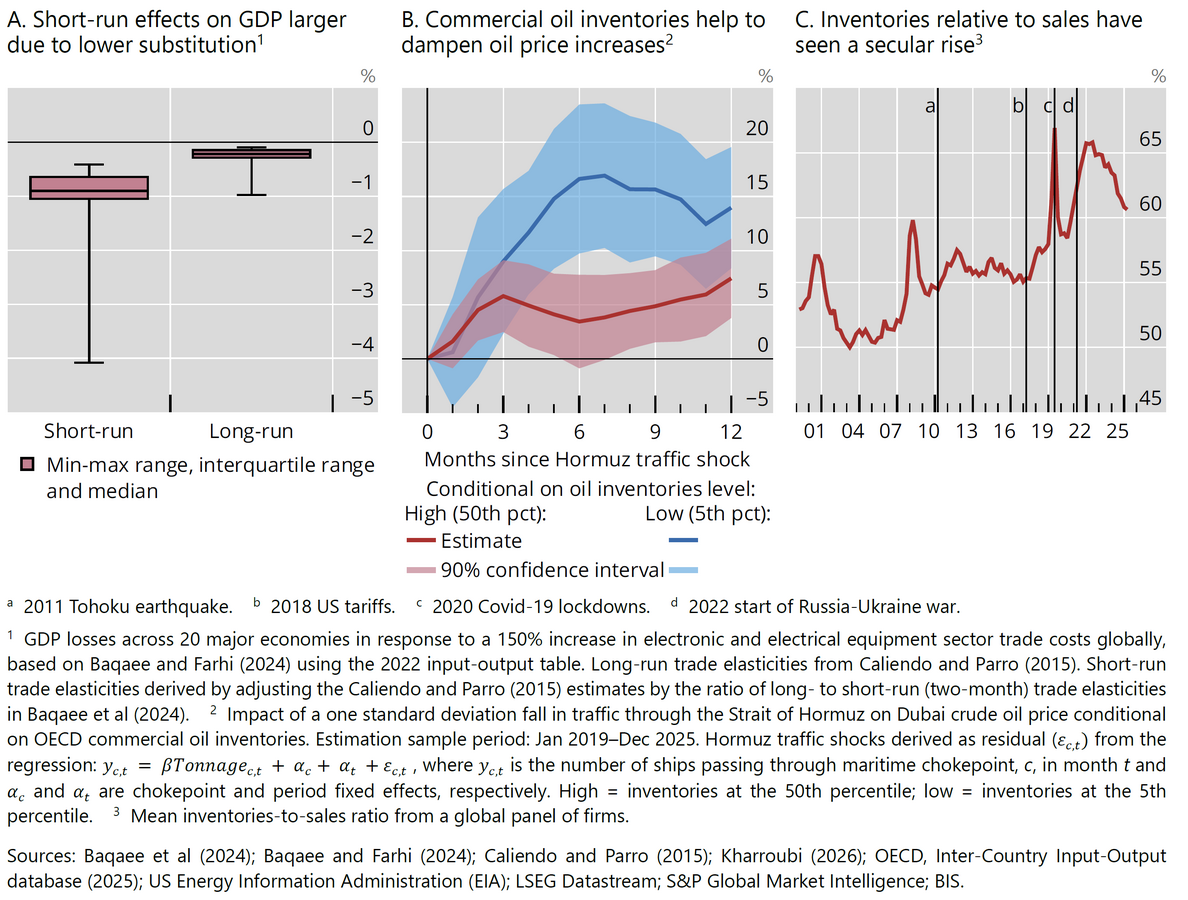 Abb. 04: Substitution und Lagerbestände dämpfen die Auswirkungen von Chokepoint-Schocks. [Quelle: Alshehri et al. (2026), BIS Bulletin No 138, Graph 4, p. 5]
Was die Wirtschaftspolitik daraus ableiten sollte
Für die Geldpolitik bleibt die klassische Empfehlung grundsätzlich bestehen, den unmittelbaren inflationären Erst-Runden-Effekt eines Angebotsschocks nicht mechanisch zu bekämpfen, solange Inflationserwartungen verankert bleiben und Zweitrundeneffekte begrenzt sind. Bei Chokepoints ist die Kalibrierung jedoch schwieriger, weil die Effekte größer, länger anhaltend und potenziell nichtlinear sein können.
Entscheidend sind Zentralität und Position des gestörten Knotens, die Verfügbarkeit von Substituten, Lagerbestände, freie Kapazitäten, Unternehmensmargen und die Nachfragesituation. Bei niedrigen Puffern können Kostenanstiege kaskadenartig weitergegeben werden. Gleichzeitig kann eine zu starke geldpolitische Straffung die Finanzierung von Lageraufbau, neuen Lieferanten oder zusätzlichen Kapazitäten verteuern und damit die Reparatur der Angebotsseite bremsen.
Die Autoren verweisen deshalb auf einen abgestimmten Policy-Mix. Zielgerichtete fiskalische Instrumente wie Kreditgarantien können die Angebotsanpassung unterstützen, ohne die Gesamtnachfrage stark zu stimulieren. Breite Preissubventionen sind problematischer: Sie können zwar kurzfristig entlasten, zugleich aber die notwendigen Substitutionsanreize schwächen. Ebenso wichtig ist eine klare Kommunikation, die zwischen unvermeidbaren relativen Preisänderungen und einer persistenten, generalisierten Inflation unterscheidet.
Zusammenfassung und Ausblick
Die BIS-Analyse macht deutlich, dass Lieferkettenrisiken nicht allein durch Handelsvolumen oder geografische Konzentration verstanden werden können. Entscheidend ist die Netzwerkstruktur. Störungen an hochzentralen Knoten erzeugen stärkere Produktionsverluste und höheren Preisdruck. Substitution, Lagerbestände und Margen können diese Effekte abfedern, verlagern aber häufig Kosten oder wirken nur zeitlich begrenzt.
Für Unternehmen bedeutet dies, dass klassisches Lieferantenmanagement um eine Netzwerk- und Chokepoint-Perspektive erweitert werden sollte. Nicht jeder Single Source ist systemisch kritisch – und nicht jeder scheinbar diversifizierte Einkauf ist robust, wenn mehrere Lieferanten vom selben Vorprodukt, Hafen oder Verarbeitungszentrum abhängen. Für Politik und Aufsicht wiederum wird die Fähigkeit wichtiger, kritische Knoten frühzeitig zu erkennen, Puffer realistisch zu bewerten und bei Engpässen zwischen Preisstabilisierung und Angebotsreparatur zu unterscheiden.
Der Ausblick ist ambivalent: Geopolitische Fragmentierung und Exportrestriktionen erhöhen die Wahrscheinlichkeit weiterer Chokepoint-Schocks, zugleich investieren Unternehmen stärker in Diversifizierung, Lagerbestände und alternative Produktionspfade. Die zentrale Frage lautet daher nicht, ob Lieferketten störungsfrei werden, sondern wie viel Anpassungsfähigkeit in ihnen steckt – und wie schnell sie im Ernstfall mobilisiert werden kann.
Kernergebnisse der Studie "Chokepoint disruptions and their macroeconomic consequences"
→ Geopolitische Spannungen, Handelsrestriktionen und Konflikte erhöhen die Bedeutung kritischer Chokepoints in globalen Lieferketten.
→ Störungen an zentralen Länder-Sektor-Knoten führen zu rund 50 % stärkeren Rückgängen des globalen Industriewachstums als vergleichbare Störungen an weniger kritischen Knoten.
→ Innerhalb eines Jahres erhöhen Chokepoint-Störungen die Erzeugerpreise nachgelagerter Unternehmen um etwa 70 Basispunkte; andere Störungen zeigen nur geringe Preiseffekte.
→ Substitution reduziert Mengenverluste, führt aber häufig zu höheren Inputpreisen.
→ Kurzfristige BIP-Effekte sind deutlich größer als langfristige, weil technologische und organisatorische Substitution Zeit benötigt.
→ Lagerbestände wirken als Puffer, werden bei höheren Zinsen jedoch teurer.
→ Politische Reaktionen sollten Ursache, Zentralität, Substituierbarkeit, Puffer und Nachfragebedingungen berücksichtigen.
→ Breite Preissubventionen können Anpassungsanreize schwächen; zielgerichtete Maßnahmen zur Angebotsreparatur können wirksamer sein.